NOTA PARA QUEM CHEGOU AQUI PELA CARTA
Carta e scorecard passam a sair da mesma corrida. Era o que ficou prometido no mês passado e é o que acontece a partir desta leitura: a carta de hoje e esta tabela saem as duas da corrida de 18 de setembro de 2026. Deixa de haver duas datas e duas medidas.
Em troca, há uma coisa que tenho de dizer com todas as letras: a régua mudou, e a coluna Δ aparece vazia de propósito. A explicação está mais abaixo, em “A escala”.
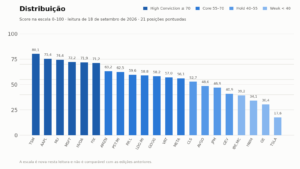
Leitura de 18 de setembro de 2026 — 26 posições, das quais 21 pontuadas e 5 fundos sem score. O scorecard é corrido uma vez por mês e fotografa a carteira no dia da corrida. A carteira muda entre leituras, por isso o número de posições é o desse dia, não necessariamente o de hoje. Mostra os scores e explica o método — não diz o que comprar.
Metodologia
Este scorecard não é uma lista de recomendações. É o output de um modelo que pontua todas as posições da carteira segundo critérios fixos, aplicados da mesma forma a todas, todos os meses. O valor não está em nenhuma pontuação isolada — está na consistência com que são calculadas e na possibilidade de acompanhar como se movem ao longo do tempo.
Os quatro pilares
O score final resulta da agregação de quatro dimensões independentes, cada uma a responder a uma pergunta diferente sobre a mesma empresa.
Momentum fundamental. Os fundamentais estão a melhorar ou a deteriorar-se? Não é o nível — é a direção. Margens, retorno sobre capital e geração de caixa medidos contra o próprio histórico da empresa. É o pilar com maior peso no score final, porque os mercados reagem depressa ao preço e devagar aos fundamentais.
Qualidade do negócio. A empresa é sólida hoje? Rentabilidade, qualidade dos resultados, reinvestimento e estabilidade do crescimento, agregados em vários sinais independentes em vez de uma métrica dominante. Um score composto é mais difícil de enganar do que qualquer rácio isolado.
Força técnica e de mercado. O mercado está a validar esta empresa? Força relativa face ao universo e à sua própria indústria. Não é análise gráfica — é a medição de onde a ação está no ranking, não de onde alguém acha que vai.
Valorização. O preço já reflete tudo isto? Estimativas de valor intrínseco e múltiplos face à geração de caixa. É o pilar que impede o modelo de premiar apenas o que já subiu.
O que não é publicado
Os pilares não contribuem em partes iguais. A ponderação entre eles, as fontes que alimentam cada um e os limiares de classificação não são publicados — é a parte que resulta de trabalho próprio.
Por isso esta tabela mostra o resultado, não os componentes. O que é publicado é a lógica, o score final e a série ao longo do tempo, que é o que permite a qualquer pessoa avaliar se o modelo vale alguma coisa.
A escala
Esta leitura estreia uma régua nova, e a série recomeça aqui.
Até agosto, o score publicado era uma transformação fixa do score interno: um 72 em agosto e um 72 em novembro significavam exatamente a mesma coisa, e a comparação entre meses era o ponto.
A partir de setembro, o score resulta da combinação dos pilares normalizada sobre a carteira do mês. É uma régua mais fiel a ordenar os nomes que tenho hoje, e pior a comparar com o passado: um 60 em setembro e um 60 em outubro não dizem necessariamente a mesma coisa sobre a mesma empresa. As bandas de classificação também são novas.
Por isso a coluna Δ está vazia nesta edição, e não preenchida com um número bonito. Prefiro dizer que recomecei a série a publicar uma variação que não significa nada. A partir da leitura de outubro, a comparação volta a existir — dentro da série nova.
O que não mudou: a lógica dos quatro pilares, o facto de nenhum deles ser publicado com o seu peso, e a regra de que isto ordena, não prevê.
Bandas: High Conviction ≥ 70 · Core 55–70 · Hold 40–55 · Weak < 40
Como ler a tabela — e como não a ler
Comparações relativas, não absolutas. Um score de 82 não significa “82% de probabilidade” de coisa nenhuma. Significa que, segundo estes critérios, esta posição pontua acima de outra com 74. A escala serve para ordenar, não para prever.
Os pilares divergem, e é aí que está a informação. Uma empresa pode ter a melhor qualidade de negócio da tabela e um score na metade de baixo. Não é um erro do modelo — é exatamente o que ele foi construído para tornar visível.
O movimento importa mais do que o nível. Uma posição que caiu de 85 para 71 em dois meses diz mais do que uma posição que está nos 78 há um ano. A tabela de um mês isolado é a menos informativa de todas.
Isto não é uma carteira. Não há aqui dimensionamento de posições, horizonte temporal, correlação entre nomes, nem qualquer consideração sobre a situação de quem lê. Um score alto não é uma sugestão de compra e um score baixo não é uma sugestão de venda. São medidas, não decisões.
As 21 posições pontuadas
Ordenadas por score. A coluna Δ estreia-se na próxima leitura.
| # | TICKER | EMPRESA | SETOR | SCORE | CLASSIFICAÇÃO | Δ MÊS |
|---|---|---|---|---|---|---|
| 1 | TSM | Taiwan Semiconductor | Tecnologia | 80,1 | High Conviction | n.d. |
| 2 | AAPL | Apple | Tecnologia | 75,4 | High Conviction | n.d. |
| 3 | MU | Micron Technology | Tecnologia | 74,4 | High Conviction | n.d. |
| 4 | MSFT | Microsoft | Tecnologia | 72,2 | High Conviction | n.d. |
| 5 | NVDA | NVIDIA | Tecnologia | 71,9 | High Conviction | n.d. |
| 6 | FIX | Comfort Systems USA | Construção | 71,2 | High Conviction | n.d. |
| 7 | AMZN | Amazon.com | Retalho | 63,2 | Core | n.d. |
| 8 | PST.MI | Poste Italiane | Transportes | 62,5 | Core | n.d. |
| 9 | RR.L | Rolls-Royce | Aeroespacial | 59,6 | Core | n.d. |
| 10 | LDO.MI | Leonardo SpA | Aeroespacial | 58,8 | Core | n.d. |
| 11 | GOOG | Alphabet | Tecnologia | 58,2 | Core | n.d. |
| 12 | VRT | Vertiv Holdings | Tecnologia | 57,0 | Core | n.d. |
| 13 | META | Meta Platforms | Tecnologia | 56,1 | Core | n.d. |
| 14 | CLS | Celestica | Tecnologia | 52,7 | Hold | n.d. |
| 15 | AVGO | Broadcom | Tecnologia | 48,6 | Hold | n.d. |
| 16 | JPM | JPMorgan Chase | Financeiro | 46,9 | Hold | n.d. |
| 17 | GEV | GE Vernova | Energia | 40,9 | Hold | n.d. |
| 18 | IBE.MC | Iberdrola | Utilities | 39,2 | Weak | n.d. |
| 19 | HWM | Howmet Aerospace | Aeroespacial | 34,1 | Weak | n.d. |
| 20 | GE | General Electric | Aeroespacial | 30,4 | Weak | n.d. |
| 21 | TSLA | Tesla | Automóvel | 17,6 | Weak | n.d. |
Score médio: 55,8.
Sem score — não aplicável
Estes cinco fundos não têm demonstrações financeiras próprias. Dar-lhes uma pontuação seria fabricar um número, por isso aparecem com o peso à vista e sem score.
| TICKER | FUNDO | PESO |
|---|---|---|
| VOO | Vanguard S&P 500 | 5,65% |
| QQQ | Invesco QQQ | 5,24% |
| RSPT | Invesco S&P 500 EW Technology | 3,44% |
| GLD | SPDR Gold | 2,23% |
| EWP | iShares MSCI Spain | 1,67% |
Bloco de fundos: 18,23% da carteira. Liquidez: 0,08%.
Leitura do mês
Seis nomes em High Conviction, quatro em Weak, e o meio da tabela cheio. Dos 21 nomes pontuados, seis passam os 70 pontos, sete ficam em Core, quatro em Hold e quatro em Weak. O score médio é 55,8 — ou seja, a carteira mediana está em Core, não em convicção. É uma leitura honesta de onde estou: um núcleo pequeno de posições que o modelo valida com força, e uma cauda larga que está lá por outras razões.
Os semicondutores ocupam três dos cinco primeiros lugares. TSMC em primeiro, Micron em terceiro, NVIDIA em quinto. Não é uma surpresa — é o espelho de uma carteira com 22% em semicondutores. Vale a pena repetir o que escrevi no mês passado, porque continua verdade: esta tabela ordena nomes, não mede quanto da carteira está exposta ao mesmo tema. Ter três dos cinco melhores no mesmo setor é um sinal de concentração, não de diversificação bem-sucedida.
O bloco aeroespacial está partido ao meio. Rolls-Royce em nono e Leonardo em décimo, ambos em Core; Howmet em décimo nono e General Electric em vigésimo, ambos em Weak. São quatro empresas do mesmo setor separadas por quase trinta pontos. É o tipo de dispersão que o modelo existe para tornar visível: “aeroespacial e defesa” é uma tese, não uma posição, e dentro dela nem tudo está a acontecer ao mesmo tempo.
Alphabet e Meta outra vez no meio da tabela. Décimo primeiro e décimo terceiro, com a pontuação máxima no pilar de qualidade do negócio. É o quarto mês em que a mesma divergência aparece. Já não é anomalia de leitura: são negócios excelentes que, neste momento, não estão a melhorar — e o modelo pesa a direção, não só o nível.
A Tesla está sozinha no fundo. 17,6 pontos, a 12,8 do penúltimo lugar. Não há nenhuma outra posição a esta distância de todas as outras, em nenhum dos extremos.
O que o modelo não vê. O pilar de valorização entra na composição, mas não chega para impedir que uma empresa cara pontue bem quando os restantes pilares são fortes. Um score alto nesta tabela não quer dizer que o preço esteja atrativo. Continuo a repeti-lo em todas as edições em que for verdade.
Aviso legal
Este documento tem finalidade exclusivamente educativa e metodológica. Não constitui aconselhamento financeiro, recomendação de investimento, nem qualquer sugestão personalizada de compra ou venda de instrumentos financeiros. Os scores apresentados são o output de um modelo quantitativo próprio e não têm em conta a situação financeira, os objetivos ou o perfil de risco de quem os lê. Rendibilidades passadas não são garantia de resultados futuros. O investimento em instrumentos financeiros comporta risco de perda de capital. Cada leitor é inteiramente responsável pelas suas próprias decisões de investimento e deve, se necessário, procurar aconselhamento profissional independente.