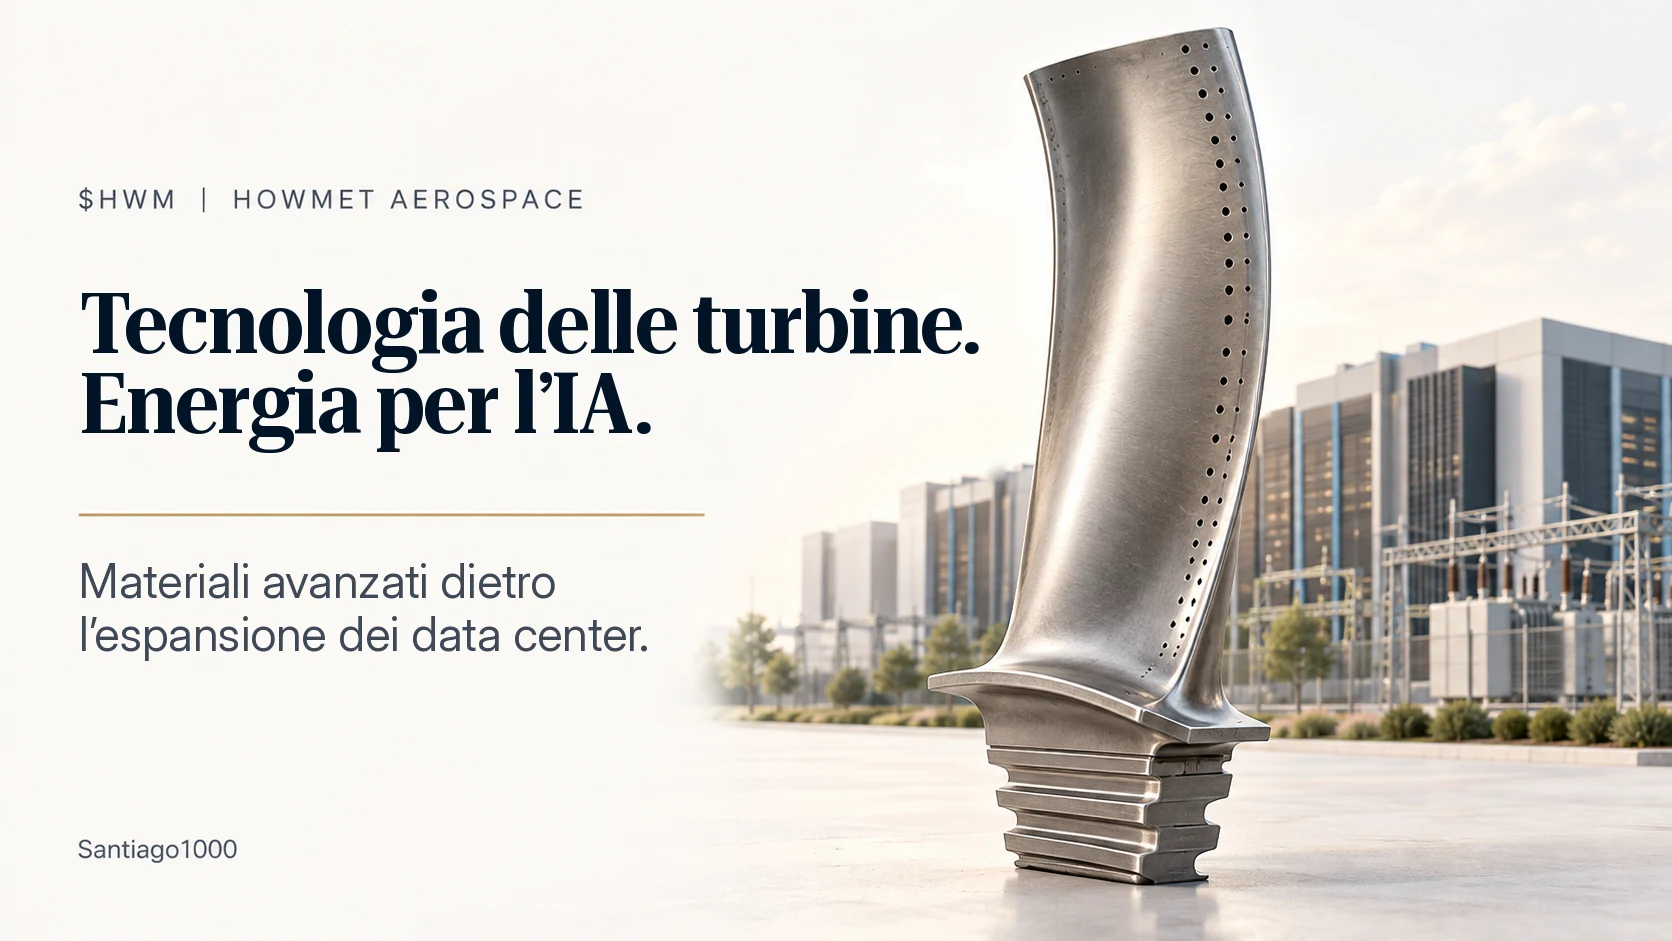
Come fa una pala di turbina a sopravvivere quando i gas che la circondano sono più caldi del punto di fusione del metallo stesso?
La risposta aiuta a spiegare perché ho in portafoglio Howmet Aerospace ($HWM). E rivela un legame tra l’ingegneria aerospaziale e la domanda di elettricità che accompagna l’espansione dell’intelligenza artificiale (IA).
Per un investitore, questo legame pone due domande: quanto valgono queste capacità produttive e quanto del loro successo futuro è già incorporato nel prezzo delle azioni?
L’ingegneria dentro una pala di turbina
Howmet combina leghe monocristalline, canali interni di raffreddamento e rivestimenti protettivi per aiutare i componenti a resistere a condizioni estreme.
La distinzione è importante: il gas circostante può superare il punto di fusione del metallo, mentre il raffreddamento mantiene il componente a una temperatura più bassa. Howmet spiega come materiali, raffreddamento e rivestimenti lavorano insieme nella sua presentazione delle parti a ingegneria termica.
La presentazione del Technology and Markets Day 2026 (pagina 20) mostra il passaggio da schemi di raffreddamento 2D a schemi 3D sempre più complessi, pensati per raffreddare i componenti usando meno aria. La stessa slide evidenzia fori di raffreddamento ricavati direttamente in fusione, larghi circa il doppio di un capello umano.
Ciò che mi interessa è l’interazione tra progettazione e produzione. Un progetto elegante crea valore economico solo se un fornitore riesce a produrlo in modo costante, con la qualità richiesta e in volumi sufficienti. È lì che cerco un vantaggio competitivo duraturo.
Come la tecnologia aerospaziale si collega all’IA
Howmet fornisce anche componenti per le turbine a gas utilizzate nella produzione di elettricità. Nei risultati dell’intero 2025, il management ha dichiarato che il business delle turbine a gas stava entrando nella fase di crescita più forte da anni, trainato dalla domanda di generazione elettrica — soprattutto da gas naturale per i data center.
Il collegamento d’investimento passa per l’infrastruttura fisica: più capacità di calcolo richiede energia, e le turbine a gas sono uno dei modi per fornirla.
Questo mi dà un motivo per analizzare i fornitori industriali accanto alle società di semiconduttori e software che ho in portafoglio. Richiede però cautela: i ricavi di Howmet dalle turbine a gas servono un mercato dell’energia più ampio, e attribuire tutta questa crescita all’IA significherebbe forzare l’evidenza.
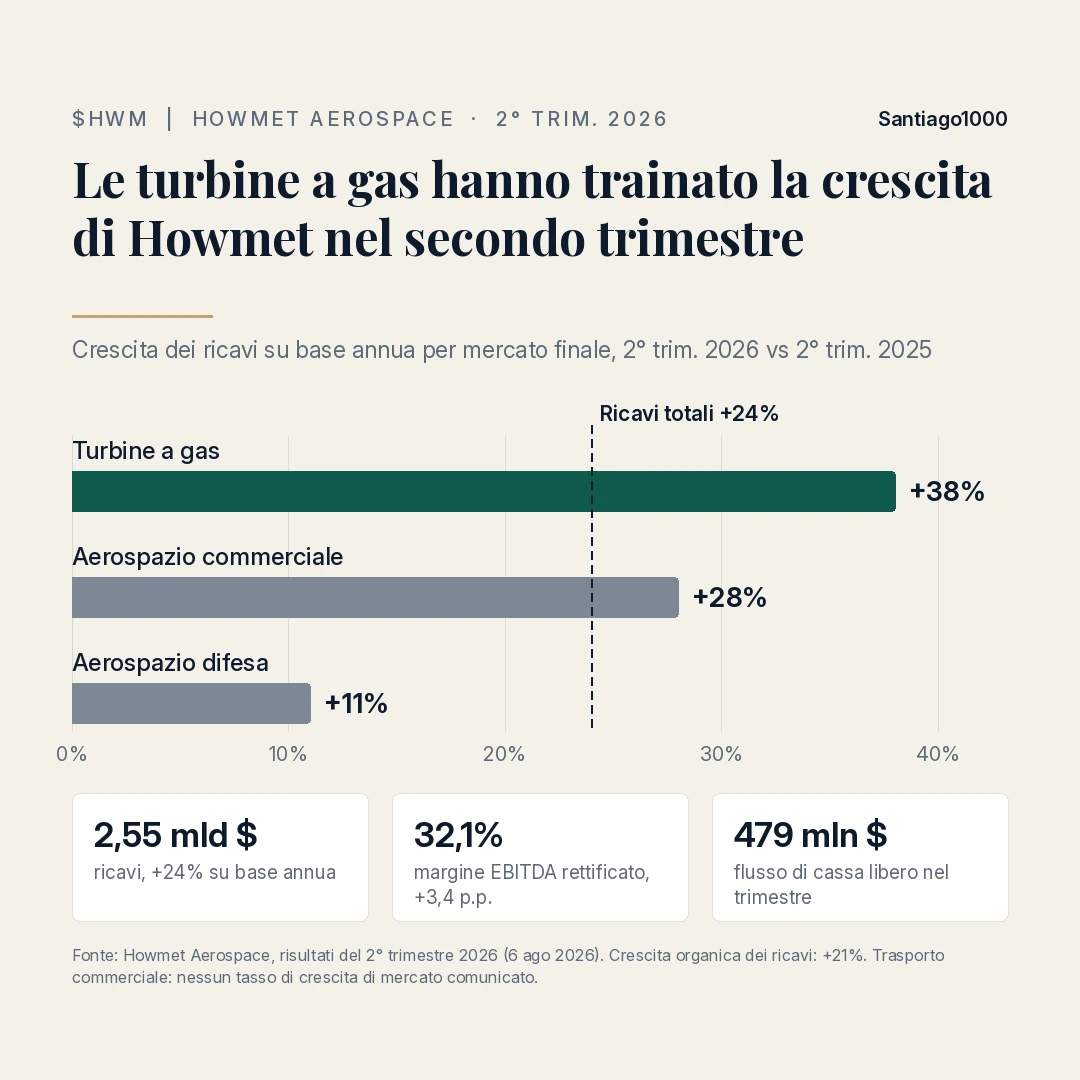
I risultati aziendali meritano attenzione. Nel secondo trimestre 2026 Howmet ha riportato:
- Ricavi per circa 2,55 miliardi di dollari, in crescita del 24% su base annua (21% su base organica).
- Una crescita del 38% nel mercato delle turbine a gas, del 28% nell’aerospazio commerciale e dell’11% nell’aerospazio per la difesa.
- Un margine EBITDA rettificato del 32,1%, in aumento di 3,4 punti percentuali, e un flusso di cassa libero di 479 milioni di dollari.
Il management ha definito straordinaria la domanda di turbine a gas, con clienti che stanno già rivedendo al rialzo le proprie previsioni, e ha alzato la guidance per l’intero anno.
Questi numeri confermano lo slancio del business. Valutare le azioni richiede però anche una lettura delle aspettative, della generazione di cassa futura e della valutazione.
L’operazione da 11,75 miliardi di dollari che gli investitori dovrebbero seguire
L’8 settembre GE Aerospace ($GE) ha annunciato un accordo per acquisire Consolidated Precision Products (CPP), specialista nella fusione di precisione, per 11,75 miliardi di dollari. CPP produce getti per motori aeronautici, sistemi di difesa e turbine a gas industriali — mercati in cui opera anche Howmet.
La chiusura dell’operazione è prevista nella seconda metà del 2027, subordinata alle approvazioni regolamentari e alle altre condizioni consuete.
L’acquirente conta quanto l’operazione. GE Aerospace è il principale cliente di Howmet: ha rappresentato il 14% delle vendite a terzi di Howmet nel primo semestre 2026, secondo la relazione trimestrale della società.
La mia interpretazione è che l’operazione sottolinei l’importanza strategica della capacità di fusione. E potrebbe rafforzare capacità in concorrenza con Howmet.
C’è però una precisazione utile. Il 17 settembre Reuters ha riportato che il direttore finanziario di GE, Rahul Ghai, ha descritto l’acquisizione come una situazione unica e non come un modello per integrare il resto della catena di fornitura.
Vedo quindi uno sviluppo competitivo da monitorare, non una conclusione. Avrei bisogno di segnali di cambiamento negli acquisti, negli ordini o nei margini prima di concludere che la posizione di Howmet si sia deteriorata.
Cosa significa per il mio portafoglio
Ho in portafoglio sia HWM sia GE. Il fatto che si trovino nella stessa catena di fornitura mi obbliga a considerare come il potere negoziale e il valore economico possano spostarsi tra le due.
La sovrapposizione va oltre. Ho anche Rolls-Royce ($RR.L) e GE Vernova ($GEV), che costruiscono motori aeronautici e turbine a gas — i mercati finali che Howmet rifornisce. Alla fotografia del 23 settembre, queste quattro posizioni rappresentavano circa il 15% del portafoglio, liquidità inclusa nel calcolo:
- Rolls-Royce: 4,5%
- Howmet Aerospace: 3,8%
- GE Aerospace: 3,5%
- GE Vernova: 3,3%
Ticker diversi possono condividere lo stesso motore di crescita. Aerospazio e produzione di energia ampliano i mercati di Howmet, ma parte della sua crescita potrebbe dipendere dagli stessi investimenti in infrastruttura che sostengono altre posizioni.
Il mio scoring settimanale, aggiornato l’ultima volta il 18 settembre, colloca HWM nella fascia di mantenimento e non in quella di acquisto. Dopo i risultati del secondo trimestre, tutti i segnali di miglioramento fondamentale che seguo sono positivi, ma il momentum di prezzo a 12 mesi è sotto la mediana delle mie posizioni. Questo è coerente con il mantenere la posizione, non con l’aumentarla.
La mia valutazione si concentra su quattro aspetti:
- Esecuzione: se la domanda si traduce in consegne e flusso di cassa.
- Economia del business: se i margini tengono mentre la capacità aumenta.
- Concorrenza: se cambiano gli acquisti dei clienti o i rapporti con i fornitori.
- Valutazione: quanta crescita futura richiede il prezzo dell’azione.
Una pressione prolungata sui margini o la perdita di commesse importanti indebolirebbero la tesi. Un prezzo più basso porterebbe a una nuova valutazione del valore, insieme a quei fondamentali.
Cosa giustificherebbe mantenere la convinzione?
Per me Howmet è un esempio di come studiare un tema attraverso un’azienda concreta: partire dalla tecnologia, capire il bisogno del cliente, esaminare l’economia del business e solo dopo decidere quale prezzo e quale peso abbiano senso.
Resto costruttivo sulle sue capacità specialistiche e sulla sua esposizione a una domanda reale. Mantenere la convinzione dipende dal fatto che questi punti di forza producano flusso di cassa duraturo e valore per gli azionisti mentre la concorrenza evolve.
La pala di turbina è il dettaglio che attira la mia attenzione. È l’economia del business a decidere se merita un posto nel portafoglio.
Quale merita il prossimo approfondimento: la memoria ad alta larghezza di banda (HBM) di Micron o la connettività ottica di Broadcom? Fatemelo sapere nei commenti.
Informativa: detengo posizioni in HWM, GE, GEV, RR.L, MU e AVGO. Posizioni e pesi si riferiscono al mio portafoglio eToro al 23 settembre 2026, includono la liquidità e possono cambiare. Questo articolo condivide il mio ragionamento d’investimento e non costituisce una consulenza personalizzata. Il capitale è a rischio.
Fonti: Howmet Aerospace — parti a ingegneria termica, Technology and Markets Day 2026 (p. 20), risultati del quarto trimestre e dell’intero 2025 (12 febbraio 2026), risultati del secondo trimestre 2026 (6 agosto 2026) e modulo 10-Q del secondo trimestre 2026; GE Aerospace — annuncio dell’acquisizione di CPP (8 settembre 2026); Reuters (17 settembre 2026). Pesi del portafoglio: eToro, 23 settembre 2026.

