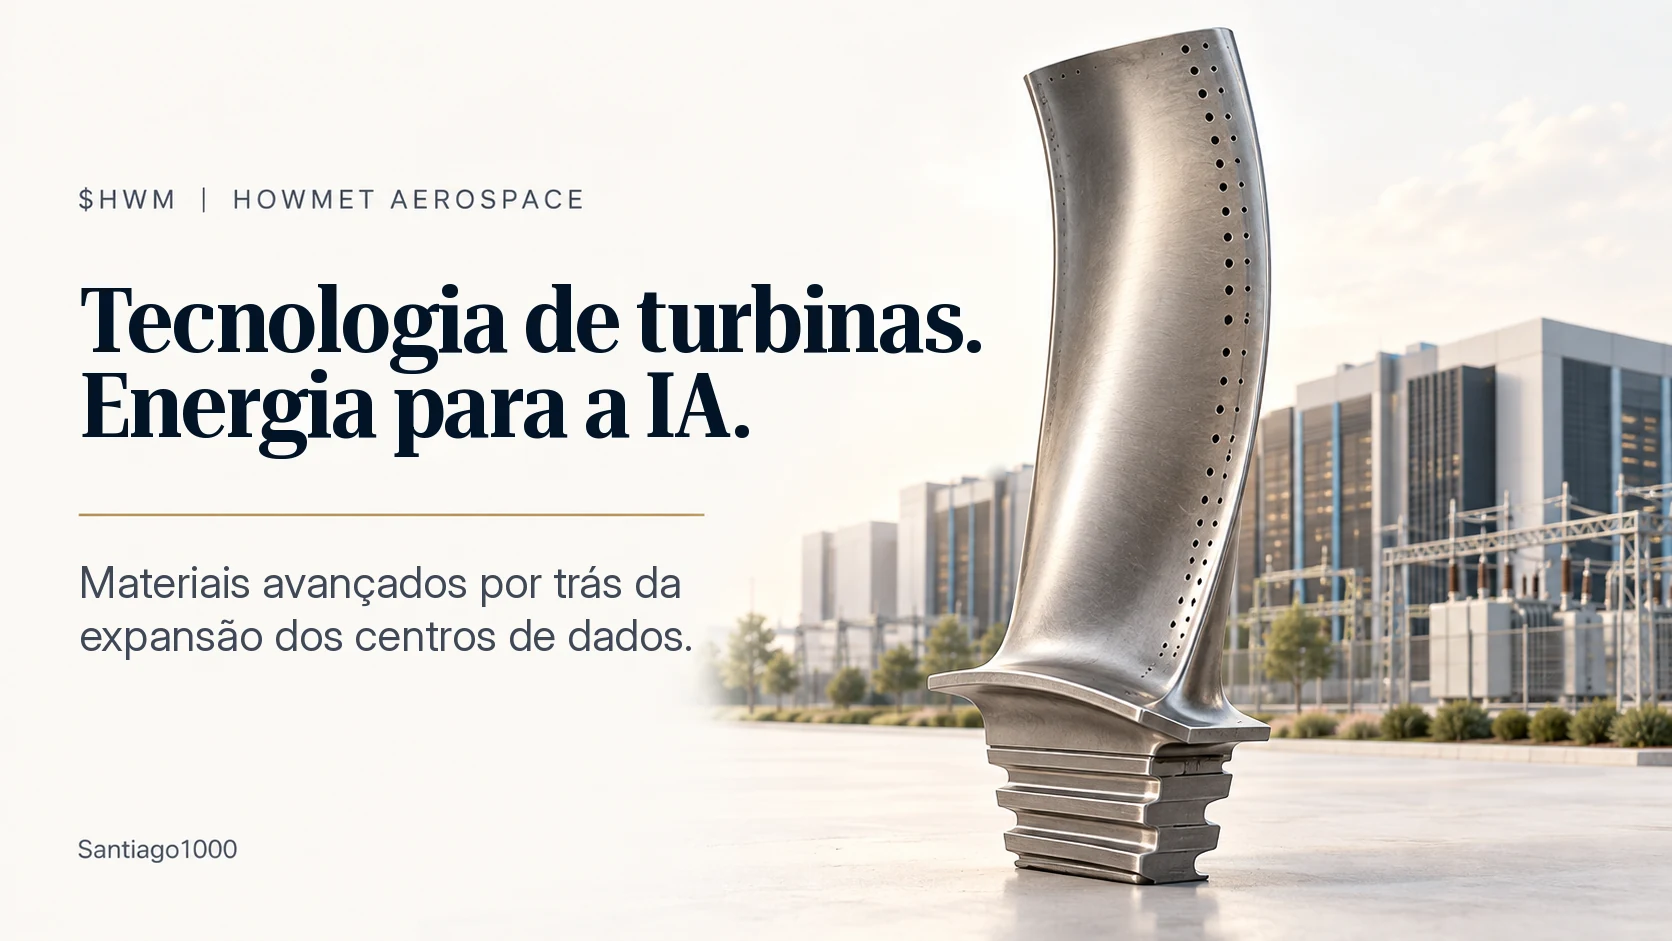
Como é que uma pá de turbina sobrevive quando os gases à sua volta estão mais quentes do que o ponto de fusão do próprio metal?
A resposta ajuda a explicar porque tenho a Howmet Aerospace ($HWM) na carteira. E revela uma ligação entre a engenharia aeroespacial e a procura de eletricidade que acompanha a expansão da inteligência artificial (IA).
Para um investidor, essa ligação levanta duas perguntas: quanto valem estas capacidades industriais e quanto do seu sucesso futuro já está refletido no preço das ações?
A engenharia dentro de uma pá de turbina
A Howmet combina ligas monocristalinas, canais internos de arrefecimento e revestimentos de proteção para que os componentes resistam a condições extremas.
A distinção é importante: o gás à volta pode ultrapassar o ponto de fusão do metal, enquanto o arrefecimento mantém o próprio componente a uma temperatura mais baixa. A Howmet explica como materiais, arrefecimento e revestimentos trabalham em conjunto na sua apresentação das peças de engenharia térmica.
A apresentação do Technology and Markets Day de 2026 (página 20) mostra a evolução de desenhos de arrefecimento 2D para desenhos 3D cada vez mais complexos, pensados para arrefecer os componentes com menos ar. O mesmo diapositivo destaca furos de arrefecimento moldados diretamente na peça, com cerca do dobro da espessura de um cabelo humano.
O que me interessa é a interação entre o desenho e a produção. Um desenho elegante só cria valor económico se um fornecedor o conseguir produzir de forma consistente, com a qualidade exigida e em volume suficiente. É aí que procuro uma vantagem competitiva duradoura.
Como a tecnologia aeroespacial se liga à IA
A Howmet também fornece componentes para as turbinas a gás usadas na produção de eletricidade. Nos resultados anuais de 2025, a administração afirmou que o negócio de turbinas a gás estava a entrar na maior fase de crescimento dos últimos anos, impulsionado pela procura de produção de eletricidade — sobretudo a partir de gás natural para centros de dados.
A ligação de investimento passa pela infraestrutura física: mais capacidade de computação exige energia, e as turbinas a gás são uma das formas de a fornecer.
Isto dá-me uma razão para analisar fornecedores industriais ao lado das empresas de semicondutores e de software que tenho na carteira. Mas exige cuidado: as receitas de turbinas a gás da Howmet servem um mercado de energia mais amplo, e atribuir todo esse crescimento à IA seria exagerar a evidência.
Os resultados do negócio merecem acompanhamento. No 2.º trimestre de 2026, a Howmet reportou:
- Receitas de cerca de 2,55 mil milhões de dólares, mais 24% em termos homólogos (21% em termos orgânicos).
- Crescimento de 38% no mercado de turbinas a gás, de 28% no aeroespacial comercial e de 11% no aeroespacial de defesa.
- Margem EBITDA ajustada de 32,1%, mais 3,4 pontos percentuais, e fluxo de caixa livre de 479 milhões de dólares.
A administração descreveu a procura de turbinas a gás como extraordinária, com clientes a reverem já em alta as suas previsões, e subiu as metas para o conjunto do ano.
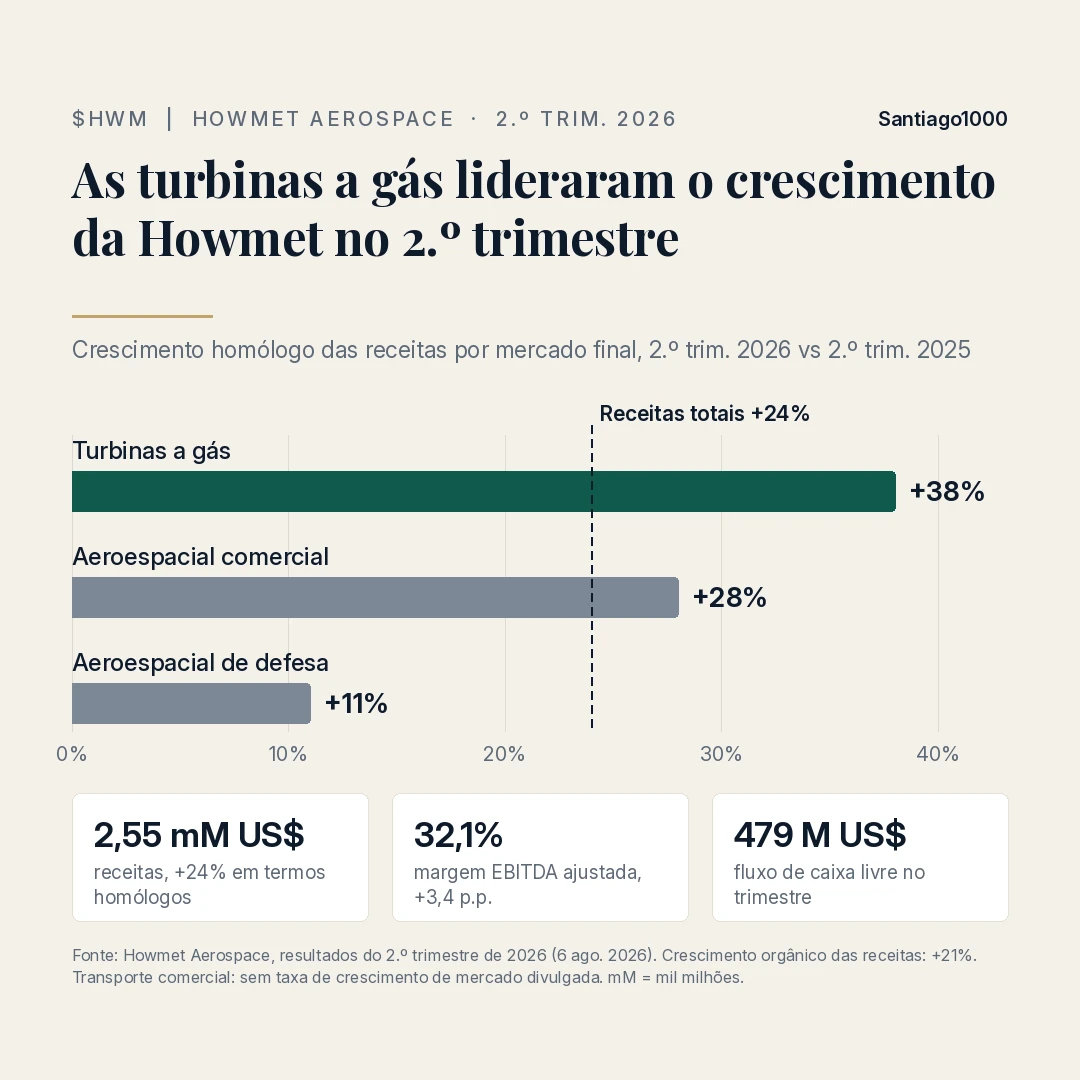
Estes números confirmam o dinamismo do negócio. Avaliar as ações exige também uma leitura das expectativas, da geração de caixa futura e da valorização.
O negócio de 11,75 mil milhões de dólares que os investidores devem acompanhar
A 8 de setembro, a GE Aerospace ($GE) anunciou um acordo para comprar a Consolidated Precision Products (CPP), especialista em fundição de precisão, por 11,75 mil milhões de dólares. A CPP produz peças fundidas para motores de aviação, sistemas de defesa e turbinas a gás industriais — mercados onde a Howmet também está presente.
A operação deverá ficar concluída no segundo semestre de 2027, sujeita a aprovações regulatórias e às restantes condições habituais.
O comprador conta tanto como o negócio. A GE Aerospace é o maior cliente da Howmet: representou 14% das vendas a terceiros da Howmet no primeiro semestre de 2026, segundo o relatório trimestral da empresa.
A minha leitura é que o negócio sublinha a importância estratégica da capacidade de fundição. E pode reforçar capacidades que concorrem com a Howmet.
Há uma ressalva útil. A 17 de setembro, a Reuters noticiou que o diretor financeiro da GE, Rahul Ghai, descreveu a aquisição como uma situação única e não como um modelo para integrar o resto da cadeia de fornecimento.
Vejo, por isso, um desenvolvimento competitivo a acompanhar, não uma conclusão. Precisaria de sinais de alterações nas compras, nas encomendas ou nas margens antes de concluir que a posição da Howmet se deteriorou.
O que isto significa para a minha carteira
Tenho HWM e GE. Estarem na mesma cadeia de fornecimento obriga-me a pensar em como o poder negocial e o valor económico se podem deslocar entre as duas.
A sobreposição vai mais longe. Também tenho a Rolls-Royce ($RR.L) e a GE Vernova ($GEV), que fabricam motores de aviação e turbinas a gás — os mercados finais que a Howmet abastece. Na fotografia de 23 de setembro, estas quatro posições representavam cerca de 15% da carteira, com a liquidez incluída no cálculo:
- Rolls-Royce: 4,5%
- Howmet Aerospace: 3,8%
- GE Aerospace: 3,5%
- GE Vernova: 3,3%
Tickers diferentes podem partilhar o mesmo motor de crescimento. A aeronáutica e a produção de energia alargam os mercados da Howmet, mas parte do seu crescimento pode depender do mesmo investimento em infraestrutura que sustenta outras posições.
A minha pontuação semanal, corrida pela última vez a 18 de setembro, coloca a HWM na zona de manter e não na de comprar. Depois dos resultados do 2.º trimestre, todos os sinais de melhoria fundamental que acompanho ficaram positivos, mas o momentum de preço a 12 meses está abaixo da mediana das minhas posições. Isso é coerente com manter a posição, não com reforçá-la.
A minha avaliação concentra-se em quatro pontos:
- Execução: se a procura se transforma em entregas e em fluxo de caixa.
- Economia do negócio: se as margens se mantêm à medida que a capacidade aumenta.
- Concorrência: se as compras dos clientes ou as relações com fornecedores mudam.
- Valorização: quanto crescimento futuro o preço das ações já exige.
Uma pressão prolongada sobre as margens ou a perda de negócio relevante enfraqueceriam a tese. Uma descida do preço levaria a uma nova avaliação do valor, a par desses fundamentais.
O que justificaria manter a convicção?
Para mim, a Howmet é um exemplo de como investigar um tema através de uma empresa concreta: começar pela tecnologia, perceber a necessidade do cliente, analisar a economia do negócio e só depois decidir que preço e que peso fazem sentido.
Continuo construtivo quanto às suas capacidades especializadas e à sua exposição a procura real. Manter a convicção depende de esses pontos fortes se traduzirem em fluxo de caixa duradouro e em valor para o acionista à medida que a concorrência evolui.
A pá de turbina é o detalhe que me chama a atenção. A economia do negócio é que decide se merece um lugar na carteira.
O que merece a próxima análise aprofundada: a memória de alta largura de banda (HBM) da Micron ou a conectividade ótica da Broadcom? Deixe a sua opinião nos comentários.
Divulgação: tenho posições em HWM, GE, GEV, RR.L, MU e AVGO. As posições e os pesos referem-se à minha carteira na eToro a 23 de setembro de 2026, incluem a liquidez e podem mudar. Este artigo partilha o meu raciocínio de investimento e não constitui aconselhamento personalizado. O capital está em risco.
Fontes: Howmet Aerospace — peças de engenharia térmica, Technology and Markets Day 2026 (p. 20), resultados do 4.º trimestre e do ano de 2025 (12 de fevereiro de 2026), resultados do 2.º trimestre de 2026 (6 de agosto de 2026) e relatório 10-Q do 2.º trimestre de 2026; GE Aerospace — anúncio da aquisição da CPP (8 de setembro de 2026); Reuters (17 de setembro de 2026). Pesos da carteira: eToro, 23 de setembro de 2026.

