Europa, Stati Uniti e Cina collegano risparmio, investimento e consumo in una rete capace di generare prosperità — ma anche di accumulare fragilità. Il risultato dipende da come viene usato il capitale e da come vengono distribuiti i guadagni.
Di Antonio Santiago | Santiago1000 · 9 ottobre 2026
Un europeo investe in un fondo di azioni americane. Un’azienda statunitense amplia la propria capacità tecnologica. Un produttore cinese fornisce le attrezzature. A prima vista, si tratta di una sequenza semplice: risparmio, finanziamento e produzione.
In pratica, queste operazioni attraversano banche, fondi, valute, governi e catene di fornitura. Il denaro non percorre un triangolo chiuso. Europa, Stati Uniti e Cina risparmiano, investono, producono e consumano; lo fanno in proporzioni diverse e con legami con il resto del mondo.
La mia lettura è che questa integrazione possa aumentare la prosperità globale. Il suo punto debole emerge quando la crescita degli impegni finanziari e dei prezzi delle attività supera la capacità di generare reddito, oppure quando i guadagni si concentrano mentre i costi ricadono su gruppi con poca capacità di adattamento.
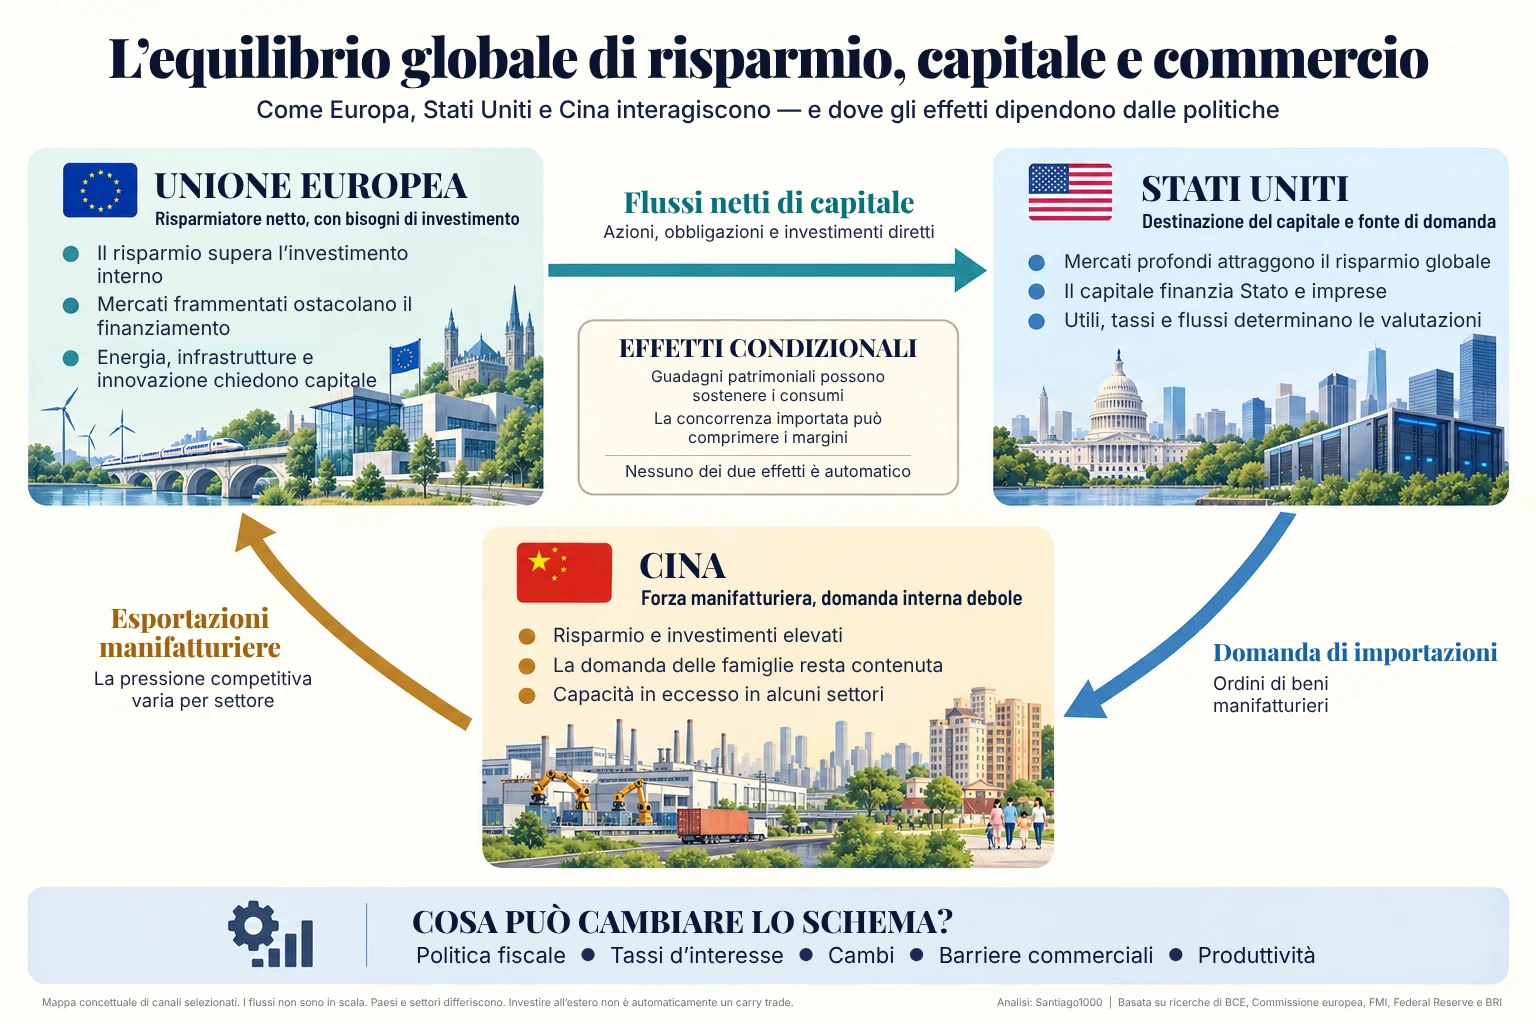
Canali selezionati di interazione economica. Le frecce non sono in scala e non rappresentano un circuito chiuso né relazioni causali inevitabili.
Cosa mostra la mappa — e cosa non dimostra
L’infografica che accompagna questo articolo presenta canali selezionati, senza rappresentare la dimensione dei flussi. La freccia dagli Stati Uniti verso la Cina indica la domanda di importazioni; i beni corrispondenti viaggiano nella direzione opposta. Allo stesso modo, il legame finanziario Europa–USA non significa che tutto il risparmio europeo abbia quella destinazione.
C’è una relazione contabile utile:
Saldo delle partite correnti = risparmio nazionale − investimento interno
Il risparmio nazionale include il settore pubblico e quello privato. Le partite correnti comprendono beni, servizi, redditi e trasferimenti con l’estero; non si riducono al commercio di merci.
Un deficit può accompagnare investimenti produttivi oppure un risparmio insufficiente. Un avanzo può riflettere la preparazione all’invecchiamento della popolazione oppure opportunità interne non sfruttate. L’identità contabile non stabilisce quale sia stata la causa iniziale, né permette di classificare automaticamente un Paese come vincitore o perdente. [1]
Cosa sappiamo di questi tre poli
Il Rapporto macroeconomico europeo 2026 della Commissione europea descrive un’UE che colloca risparmio all’estero e Stati Uniti che hanno bisogno di risparmio estero per finanziarsi, e collega questo schema alla frammentazione dei mercati dei capitali europei. A febbraio Christine Lagarde, presidente della BCE, ha riconosciuto il contrasto tra esportare risparmio e avere ingenti fabbisogni di investimento in Europa. Questo non rende irrazionale la scelta di un risparmiatore: un progetto può essere necessario per la società senza offrire ancora un investimento accessibile e attraente. [2][3]
Conviene, tuttavia, non esagerare l’idea di una «fuga» del risparmio. Gran parte del risparmio europeo resta in depositi bancari, con una forte preferenza per il mercato domestico. Nel 2025 i flussi netti di investimento di portafoglio dell’area euro sono stati addirittura in entrata, e l’aumento delle azioni americane detenute da europei si spiega soprattutto con la rivalutazione di quelle azioni, non con denaro nuovo. [9]
In Cina, il FMI segnala una domanda interna debole, vulnerabilità legate al debito e al settore immobiliare ed eccesso di offerta in alcuni settori. La diagnosi non si applica indistintamente a tutta l’industria cinese: competitività tecnologica e sovraccapacità possono coesistere in attività diverse. [4]
L’External Sector Report del FMI, pubblicato a luglio 2026 con dati del 2025, individua un nuovo ampliamento degli squilibri globali, con Cina e Stati Uniti come principali motori degli eccessi, e conclude che interventi simultanei sugli squilibri interni producono il risultato migliore per l’economia mondiale. Si tratta di una diagnosi di vulnerabilità, non di una previsione di collasso. [5]
Quando il capitale finanzia la prosperità
Il beneficio più importante nasce quando il risparmio incontra progetti con un ritorno economico: reti elettriche migliori, trasporti efficienti, ricerca, software utile o attrezzature che permettono di produrre di più con le stesse risorse.
Il finanziamento estero può anticipare questi investimenti. Chi fornisce capitale partecipa ai risultati e diversifica il proprio patrimonio; chi lo riceve riesce a finanziare progetti senza dipendere solo dal risparmio locale. Acquistare attività estere permette inoltre di ridurre la dipendenza dal Paese in cui si concentrano già il lavoro, la casa e gli altri redditi di una famiglia.
Occorre però distinguere tra operazioni. In un’emissione di azioni o obbligazioni, l’impresa riceve un finanziamento. Nell’acquisto di un titolo già esistente, il pagamento va normalmente a un altro investitore. Gli scambi sul mercato secondario contribuiscono alla liquidità e alla formazione dei prezzi, ma non corrispondono automaticamente a denaro nuovo in una fabbrica.
Il commercio aggiunge un’altra fonte di benefici. Attrezzature e componenti competitivi possono abbassare i costi e rendere i progetti realizzabili. Le famiglie possono acquistare di più con lo stesso reddito; le imprese che utilizzano componenti importati possono migliorare i margini o ridurre i prezzi. Questi guadagni dipendono dalla concorrenza, dalla qualità e dal trasferimento dei risparmi al cliente.
Chi ne beneficia — e chi può sostenerne il costo
Un’economia non è un agente unico. All’interno dello stesso Paese, un consumatore, un operaio, un azionista e un contribuente possono vivere esperienze opposte.
| Gruppo | Beneficio possibile | Costo o rischio |
|---|---|---|
| Risparmiatori europei | Diversificazione e partecipazione in imprese globali | Perdite di cambio e di mercato, concentrazione |
| Imprese europee che usano importazioni | Attrezzature e componenti più accessibili | Dipendenza da fornitori esteri |
| Produttori esposti alla concorrenza | Incentivo a innovare e migliorare l’efficienza | Pressione su margini, occupazione e capacità |
| Imprese e Stato americani | Maggiore accesso al finanziamento | Sensibilità al costo del capitale e alla fiducia |
| Esportatori e lavoratori cinesi | Ordini, scala e occupazione | Dipendenza dalla domanda estera e dalle barriere commerciali |
| Famiglie consumatrici | Più varietà e prezzi competitivi | I guadagni nei consumi possono coesistere con l’insicurezza lavorativa |
Questa tabella presenta meccanismi possibili, non una misurazione dei risultati attuali. La stessa persona può occupare più posizioni: beneficiare di importazioni a basso costo, possedere azioni rivalutate e lavorare in un’impresa sotto pressione competitiva.
I costi che i prezzi bassi possono nascondere
Il primo è il costo opportunità. Se un territorio mantiene infrastrutture carenti e difficoltà di finanziamento per le imprese, i rendimenti ottenuti all’estero possono coesistere con un debole dinamismo interno. La risposta passa dal rendere i progetti interni realizzabili e attraenti, preservando la libertà di diversificazione degli investitori.
Il secondo è il costo di adattamento. I benefici del commercio possono distribuirsi su milioni di consumatori, mentre le perdite di posti di lavoro si concentrano in una città o in una professione. Formazione, mobilità, concorrenza e protezione sociale influenzano la capacità di trasformare guadagni aggregati in un miglioramento delle condizioni di vita.
Il terzo è la dipendenza strategica. Un fornitore molto efficiente può diventare un punto di fragilità in caso di interruzione logistica o di disputa geopolitica. Ridondanza, scorte e fornitori alternativi hanno un costo, ma possono funzionare come un’assicurazione.
Infine, c’è il costo di mantenere capacità produttiva senza un ritorno sufficiente. Una fabbrica in funzione non dimostra che l’investimento crei valore. Se i ricavi non remunerano capitale, lavoro e debito in modo sostenibile, la perdita potrà ricadere su azionisti, creditori o, in determinati casi, contribuenti.
La rivalutazione finanziaria non garantisce un reddito sostenibile
L’afflusso di capitali può favorire il finanziamento e i prezzi delle attività. Ma anche gli utili attesi, i tassi d’interesse e i premi per il rischio pesano sulle valutazioni.
Un patrimonio più elevato può sostenere i consumi. Questo effetto è disuguale: una ricerca pubblicata dalla Federal Reserve nel 2025 associa una maggiore concentrazione della ricchezza a una minore propensione aggregata a consumare a partire dai guadagni patrimoniali. Una borsa in rialzo non si trasmette in modo uniforme all’economia. [6]
Il rischio emerge se famiglie, imprese o governi assumono impegni che sembrano sostenibili solo con finanziamenti a basso costo e rivalutazioni continue. Una correzione può allora interagire con debito, garanzie e fabbisogni di rifinanziamento.
Il cambio aggiunge un ulteriore livello. In un esempio ipotetico, senza costi né copertura valutaria, un’attività che sale del 10% in dollari e un dollaro che perde il 10% rispetto all’euro producono un rendimento di circa −1% in euro: 1,10 × 0,90 − 1. La qualità dell’attività e la valuta in cui si misura il risultato sono questioni distinte.
Né bisogna chiamare carry trade qualsiasi investimento internazionale. Il meccanismo prevede di finanziarsi in una valuta a tasso più basso ed esporsi ad attività in un’altra valuta, per catturare un differenziale di rendimento. La leva finanziaria può rendere l’inversione più brusca. [7]
Tre scenari: cosa può andare bene, e per chi
Gli scenari seguenti sono interpretazioni condizionali, senza probabilità attribuite.
1. Riequilibrio produttivo. L’Europa migliora il finanziamento e la realizzazione dei progetti; gli USA coniugano innovazione e maggiore sostenibilità di bilancio; la Cina rafforza il reddito e i consumi delle famiglie. La domanda mondiale si appoggia su una base più ampia. Potrebbero beneficiarne lavoratori, fornitori di infrastrutture, imprese produttive e consumatori. Alcuni produttori dipendenti da sussidi o da capacità ridondante subirebbero perdite durante la transizione.
2. Crescita con guadagni concentrati. Investimenti e tecnologia producono risultati, ma una quota elevata del reddito aggiuntivo va ai proprietari del capitale e alle imprese dominanti. L’economia cresce senza un miglioramento proporzionale per tutti. Azionisti e professionisti in settori scarsi possono beneficiarne di più; i gruppi esposti alla concorrenza o senza patrimonio possono restare indietro. La tensione distributiva diventa un rischio politico per la continuità del modello stesso.
3. Aggiustamento disordinato. Una combinazione di tassi elevati, delusione sui rendimenti e conflitto commerciale provoca una revisione simultanea di investimenti e finanziamenti. Le imprese indebitate tagliano la spesa, i fornitori perdono ordini e gli esportatori affrontano una domanda più debole. Bilanci solidi e liquidità aiutano a resistere, ma non garantiscono l’immunità. La diversificazione geografica offre poca protezione se tutte le posizioni dipendono dallo stesso ciclo economico.
La velocità e la sequenza delle politiche contano. Se gli USA riducono la domanda prima che altre economie la rafforzino, l’aggiustamento potrebbe penalizzare la crescita globale. Il FMI ritiene che misure simultanee sugli squilibri interni offrano risultati più favorevoli. [5]
Dazi e rimpatrio dei capitali non risolvono tutto
I dazi possono cambiare i fornitori e proteggere attività specifiche, ma i loro costi possono colpire consumatori e imprese che utilizzano beni importati. Nelle simulazioni del FMI pubblicate nel 2025, barriere più elevate hanno avuto effetti limitati sugli squilibri esterni aggregati, perché riducono sia l’investimento sia il risparmio nel Paese che le applica. Questo non significa che gli effetti settoriali siano piccoli. [8]
Allo stesso modo, costringere il capitale a restare nel Paese non crea progetti redditizi. Un miglioramento duraturo richiede le condizioni per investire: prevedibilità, energia, competenze, concorrenza, finanziamento e capacità di esecuzione.
Cosa significa per il mio portafoglio
Questa lettura non cambia il portafoglio da un giorno all’altro, ma aiuta a spiegare come è costruito. All’8 ottobre, circa tre quarti del portafoglio erano in imprese ed ETF statunitensi, quasi il 13% in attività europee, e non c’era esposizione diretta alla Cina. Questi numeri si riferiscono al domicilio e alla quotazione, non all’origine dei ricavi: molte delle imprese americane vendono e acquistano in Asia.
- Valuta. Il portafoglio è in dollari. Per chi misura il risultato in euro, l’esempio sul cambio qui sopra si applica direttamente.
- Concentrazione. Il terzo scenario è quello che seguo più da vicino. Una parte rilevante del portafoglio dipende dallo stesso ciclo di investimenti in tecnologia e infrastrutture, e diversificare per Paese aiuta poco se il motore è lo stesso.
- Europa. Mantengo un’esposizione europea per diversificazione e per convinzione su imprese specifiche, sapendo che l’area euro sta attraversando una fase di rallentamento.
Cosa mi farebbe rivedere questa lettura: un aumento persistente del costo del finanziamento senza un corrispondente miglioramento dei risultati, oppure segnali che gli investimenti in tecnologia hanno smesso di generare cassa.
Cosa seguirei
Per capire se i flussi stanno creando capacità sostenibile, seguirei la produttività, il rendimento del capitale e la generazione di cassa; l’andamento del reddito e dei consumi delle famiglie; e i costi di finanziamento e rifinanziamento.
In Europa contano la realizzazione degli investimenti e l’accesso delle imprese al capitale. Negli USA, la qualità degli investimenti e la traiettoria dei conti pubblici. In Cina, l’equilibrio tra domanda interna, produzione, prezzi e debito. In tutti e tre i casi, conta capire se i guadagni raggiungono più persone o se crescono soprattutto le valutazioni patrimoniali.
Sono favorevole alla circolazione dei capitali e al commercio quando ampliano le opportunità e la capacità produttiva. Il mio ottimismo dipende dalla qualità dei progetti, dalla solidità dei bilanci e dalla capacità di assorbire i cambiamenti. Il miglior risultato globale sarebbe trasformare il risparmio in produttività, la produttività in redditi e i redditi in una domanda più equilibrata.
Antonio Santiago | Santiago1000
Informativa: investo in azioni ed ETF statunitensi ed europei tramite il mio portafoglio pubblico su eToro. Questo articolo ha finalità informative e non costituisce una consulenza in materia di investimenti. Il capitale è a rischio e i rendimenti passati non garantiscono risultati futuri.
Fonti
Le diagnosi attribuite alle istituzioni si basano sulle fonti seguenti. Gli esempi, la tabella dei beneficiari e gli scenari sono analisi dell’autore. L’infografica è concettuale e non rappresenta tutti i flussi internazionali.
- FMI — Current Account Deficits (Finance & Development, serie Back to Basics)
- Commissione europea — 2026 European Macroeconomic Report, 25 novembre 2025
- Christine Lagarde (BCE) — Turning size into scale: Europe’s new growth model, discorso del 23 febbraio 2026
- FMI — Consultazione ex Articolo IV 2025 con la Cina, conclusa a febbraio 2026
- FMI — 2026 External Sector Report: Amid Rising Imbalances, the Case for Rebalancing, luglio 2026
- Federal Reserve — Wealth Heterogeneity and Consumer Spending (FEDS Notes), 5 agosto 2025
- BRI — Sizing up carry trades in BIS statistics (BIS Quarterly Review), settembre 2024
- FMI — Global Current Account Balances Widen, Reversing Narrowing Trend, 22 luglio 2025
- Olivier Garnier (Institut Montaigne) — Europe Suffers Not So Much from a ‘Flight’ of Savings as from Insufficient Allocation to Equities, 12 maggio 2026
Acompanha a carteira em tempo real
Todas as posições e pesos do modelo estão visíveis no meu perfil público na eToro.
Ver o perfil @Santiago1000 →Link de afiliado: se abrires conta através dele, posso receber uma comissão da eToro, sem custo para ti. Não é recomendação de investimento. O teu capital está em risco.Follow the portfolio in real time
Every position and weight in the model is visible on my public eToro profile.
View the @Santiago1000 profile →Affiliate link: if you open an account through it, I may receive a commission from eToro at no cost to you. Not investment advice. Your capital is at risk.Segui il portafoglio in tempo reale
Tutte le posizioni e i pesi del modello sono visibili sul mio profilo pubblico eToro.
Vedi il profilo @Santiago1000 →Link di affiliazione: se apri un conto tramite questo link, potrei ricevere una commissione da eToro, senza costi per te. Non è una raccomandazione di investimento. Il tuo capitale è a rischio.
