Europa, Estados Unidos e China ligam poupança, investimento e consumo numa rede capaz de gerar prosperidade — mas também de acumular fragilidades. O resultado depende do uso do capital e da distribuição dos ganhos.
Por Antonio Santiago | Santiago1000 · 9 de outubro de 2026
Um europeu investe num fundo de ações americanas. Uma empresa dos Estados Unidos amplia a sua capacidade tecnológica. Um fabricante chinês fornece equipamentos. À primeira vista, temos uma sequência simples: poupança, financiamento e produção.
Na prática, estas operações atravessam bancos, fundos, moedas, governos e cadeias de fornecedores. O dinheiro não percorre um triângulo fechado. Europa, Estados Unidos e China poupam, investem, produzem e consomem; fazem-no em proporções diferentes e com ligações ao resto do mundo.
A minha leitura é que esta integração pode aumentar a prosperidade global. O seu ponto vulnerável aparece quando a expansão das obrigações financeiras e dos preços dos ativos ultrapassa a capacidade de gerar rendimento, ou quando os ganhos se concentram enquanto os custos recaem sobre grupos com pouca capacidade de adaptação.
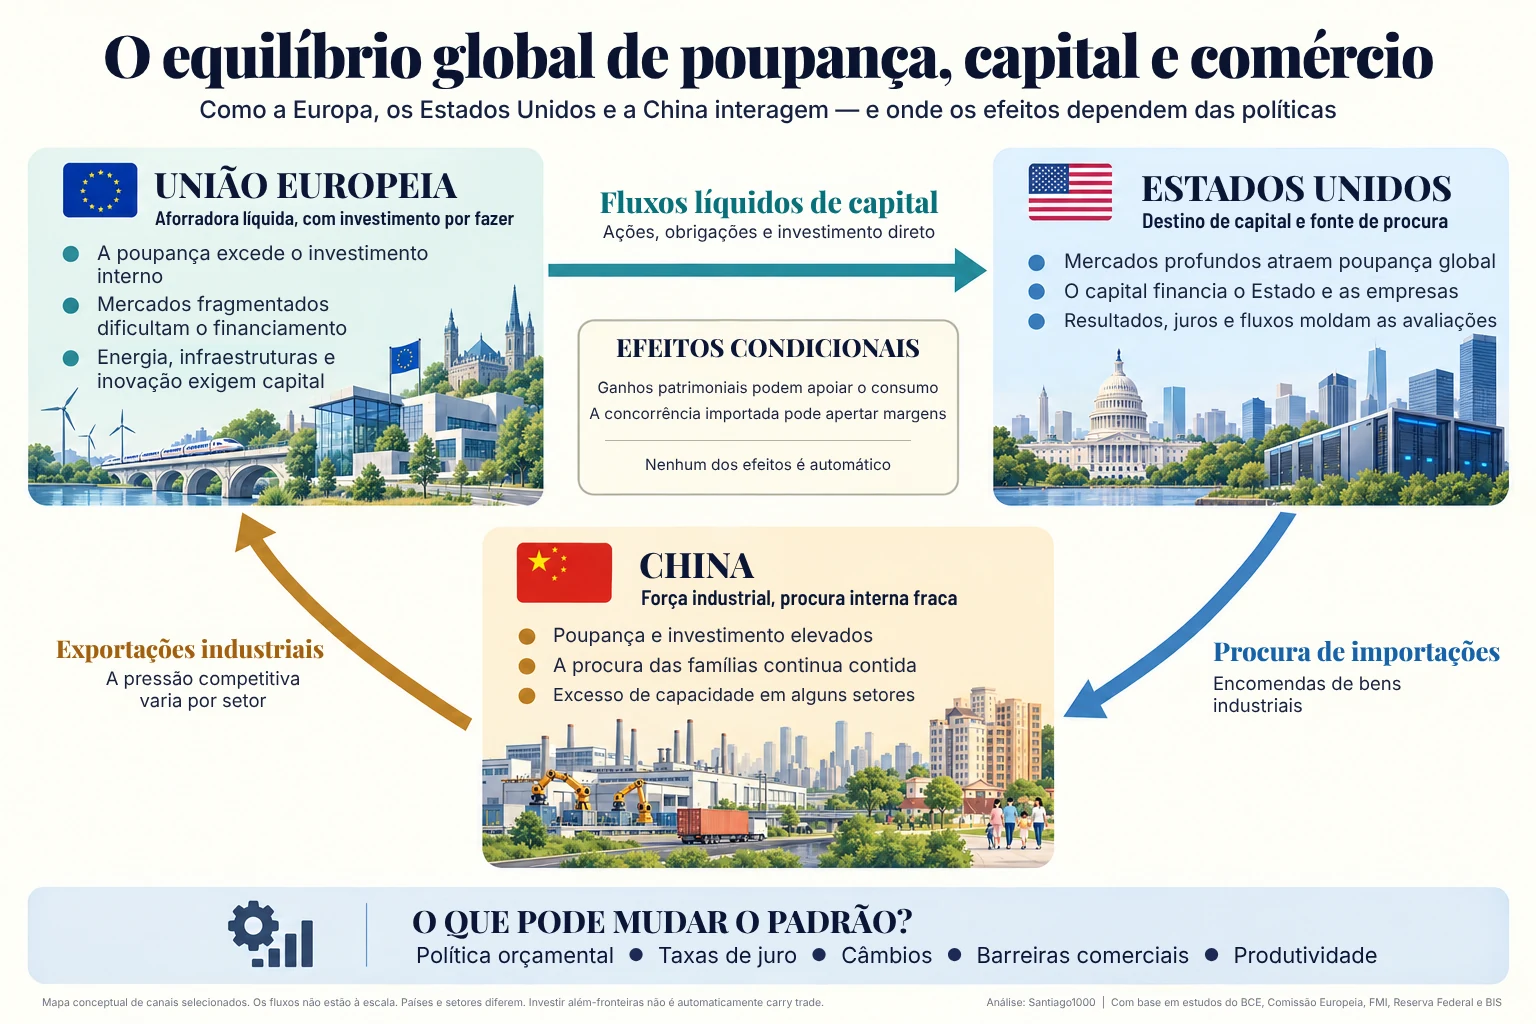
Canais selecionados de interação económica. As setas não têm escala e não representam um circuito fechado nem relações causais inevitáveis.
O que o mapa mostra — e o que não demonstra
O infográfico que acompanha este artigo apresenta canais selecionados, sem representar a dimensão dos fluxos. A seta dos Estados Unidos para a China indica procura de importações; os bens correspondentes viajam na direção contrária. A ligação financeira Europa–EUA também não significa que toda a poupança europeia tenha esse destino.
Há uma relação contabilística útil:
Saldo da conta corrente = poupança nacional − investimento interno
A poupança nacional inclui os setores público e privado. A conta corrente inclui bens, serviços e rendimentos e transferências com o exterior; não se resume ao comércio de mercadorias.
Um défice pode acompanhar investimento produtivo ou poupança insuficiente. Um excedente pode refletir preparação para o envelhecimento ou oportunidades domésticas por aproveitar. A identidade contabilística não estabelece qual foi a causa inicial, nem permite classificar automaticamente um país como vencedor ou perdedor. [1]
O que sabemos sobre estes três polos
O Relatório Macroeconómico Europeu de 2026, da Comissão Europeia, descreve uma UE que aplica poupança no exterior e uns Estados Unidos que precisam de poupança externa para se financiarem, e associa este padrão à fragmentação dos mercados de capitais europeus. Christine Lagarde, presidente do BCE, reconheceu em fevereiro o contraste entre exportar poupança e enfrentar necessidades substanciais de investimento na Europa. Isso não torna irracional a decisão de um aforrador: um projeto pode ser necessário para a sociedade sem oferecer ainda um investimento acessível e atrativo. [2][3]
Convém, ainda assim, não exagerar a ideia de uma «fuga» de poupança. Grande parte da poupança europeia continua em depósitos bancários e com forte preferência doméstica. Em 2025, os fluxos líquidos de investimento de carteira da zona euro foram mesmo de entrada, e o aumento das ações americanas detidas por europeus explica-se sobretudo pela valorização dessas ações, não por dinheiro novo. [9]
Na China, o FMI aponta procura interna fraca, vulnerabilidades relacionadas com dívida e imobiliário e excesso de oferta em alguns setores. O diagnóstico não se aplica indistintamente a toda a indústria chinesa: competitividade tecnológica e capacidade excessiva podem coexistir em atividades diferentes. [4]
O Relatório do Setor Externo do FMI, publicado em julho de 2026 com dados de 2025, identifica um novo alargamento dos desequilíbrios globais, com a China e os Estados Unidos como principais motores dos excessos, e conclui que respostas simultâneas aos desequilíbrios internos produzem o melhor resultado para a economia mundial. Trata-se de um diagnóstico de vulnerabilidades, não de uma previsão de colapso. [5]
Quando o capital financia prosperidade
O benefício mais importante surge quando a poupança encontra projetos com retorno económico: melhores redes elétricas, transportes eficientes, investigação, software útil ou equipamentos que permitem produzir mais com os mesmos recursos.
O financiamento externo pode antecipar esses investimentos. Quem fornece capital participa nos resultados e diversifica o património; quem o recebe consegue financiar projetos sem depender apenas da poupança local. Comprar ativos estrangeiros também permite reduzir a dependência do país onde já se concentram o emprego, a casa e outros rendimentos de uma família.
É preciso, porém, distinguir operações. Numa emissão de ações ou obrigações, a empresa recebe financiamento. Na compra de um título já existente, o pagamento vai normalmente para outro investidor. A negociação no mercado secundário contribui para liquidez e formação de preços, mas não corresponde automaticamente a dinheiro novo numa fábrica.
O comércio acrescenta outra fonte de benefícios. Equipamentos e componentes competitivos podem baixar custos e tornar projetos viáveis. Famílias podem comprar mais com o mesmo rendimento; empresas utilizadoras de componentes importados podem melhorar margens ou baixar preços. Estes ganhos dependem de concorrência, qualidade e transmissão das poupanças ao cliente.
Quem beneficia — e quem pode suportar o custo
Uma economia não é um agente único. Dentro do mesmo país, um consumidor, um trabalhador industrial, um acionista e um contribuinte podem ter experiências opostas.
| Grupo | Benefício possível | Custo ou risco |
|---|---|---|
| Aforradores europeus | Diversificação e participação em empresas globais | Perdas cambiais, de mercado e concentração |
| Empresas europeias utilizadoras de importações | Equipamentos e componentes mais acessíveis | Dependência de fornecedores externos |
| Fabricantes expostos à concorrência | Incentivo para inovar e melhorar eficiência | Pressão sobre margens, emprego e capacidade |
| Empresas e Estado americanos | Maior acesso a financiamento | Sensibilidade ao custo do capital e à confiança |
| Exportadores e trabalhadores chineses | Encomendas, escala e emprego | Dependência da procura externa e de barreiras comerciais |
| Famílias consumidoras | Maior variedade e preços competitivos | Ganhos de consumo podem coexistir com insegurança laboral |
Esta tabela apresenta mecanismos possíveis, não uma medição dos resultados atuais. A mesma pessoa pode ocupar várias posições: beneficiar de importações baratas, possuir ações valorizadas e trabalhar numa empresa pressionada pela concorrência.
Os custos que os preços baixos podem esconder
O primeiro é o custo de oportunidade. Se um território mantém infraestruturas deficientes e dificuldades de financiamento empresarial, os retornos obtidos no exterior podem coexistir com fraco dinamismo interno. A resposta passa por tornar os projetos domésticos executáveis e atrativos, preservando a liberdade de diversificação dos investidores.
O segundo é o custo de adaptação. Os benefícios do comércio podem distribuir-se por milhões de consumidores, enquanto as perdas de emprego se concentram numa cidade ou profissão. Formação, mobilidade, concorrência e proteção social influenciam a capacidade de transformar ganhos agregados em melhoria de vida.
O terceiro é a dependência estratégica. Um fornecedor muito eficiente pode tornar-se um ponto de fragilidade numa interrupção logística ou disputa geopolítica. Redundância, inventários e fornecedores alternativos têm custos, mas podem funcionar como seguro.
Por fim, existe o custo de manter capacidade sem retorno suficiente. Uma fábrica a operar não prova que o investimento crie valor. Se as receitas não remunerarem capital, trabalho e dívida de forma sustentável, o prejuízo poderá recair sobre acionistas, credores ou, em determinados casos, contribuintes.
Valorização financeira não garante rendimento sustentável
A entrada de capitais pode favorecer o financiamento e os preços dos ativos. Mas lucros esperados, taxas de juro e prémios de risco também pesam nas avaliações.
Património mais elevado pode apoiar o consumo. Esse efeito é desigual: investigação publicada pela Reserva Federal em 2025 associa a maior concentração da riqueza a uma menor propensão agregada para consumir a partir dos ganhos patrimoniais. Uma bolsa em alta não se transmite uniformemente à economia. [6]
O risco aparece se famílias, empresas ou governos assumirem compromissos que só parecem suportáveis com financiamento barato e valorizações contínuas. Uma correção pode então interagir com dívida, garantias e necessidades de refinanciamento.
O câmbio acrescenta outra camada. Num exemplo hipotético, sem custos nem cobertura cambial, um ativo que suba 10% em dólares e um dólar que perca 10% face ao euro produzem um retorno de cerca de −1% em euros: 1,10 × 0,90 − 1. A qualidade do ativo e a moeda em que se mede o resultado são questões distintas.
Também não devemos chamar carry trade a qualquer investimento internacional. O mecanismo envolve financiamento numa moeda de menor juro e exposição a ativos noutra moeda, procurando captar um diferencial de rendimento. A alavancagem pode tornar a reversão mais abrupta. [7]
Três cenários: o que pode correr bem e para quem
Os cenários seguintes são interpretações condicionais, sem probabilidades atribuídas.
1. Reequilíbrio produtivo. A Europa melhora o financiamento e a execução de projetos; os EUA combinam inovação com maior sustentabilidade orçamental; a China reforça o rendimento e o consumo das famílias. A procura mundial passa a apoiar-se numa base mais ampla. Poderiam beneficiar trabalhadores, fornecedores de infraestrutura, empresas produtivas e consumidores. Alguns produtores dependentes de subsídios ou de capacidade redundante enfrentariam perdas durante a transição.
2. Crescimento com ganhos concentrados. O investimento e a tecnologia geram resultados, mas uma parte elevada do rendimento adicional fica com proprietários de capital e empresas dominantes. A economia cresce sem uma melhoria proporcional para todos. Acionistas e profissionais em áreas escassas podem beneficiar mais; grupos expostos à concorrência ou sem património podem ficar para trás. A tensão distributiva torna-se um risco político para a continuidade do próprio modelo.
3. Ajuste desordenado. Uma combinação de juros elevados, desilusão com retornos e conflito comercial provoca uma revisão simultânea de investimento e financiamento. Empresas endividadas reduzem despesas, fornecedores perdem encomendas e exportadores enfrentam procura mais fraca. Balanços sólidos e liquidez ajudam a resistir, mas não garantem imunidade. Diversificação geográfica oferece pouca proteção se todas as posições dependerem do mesmo ciclo económico.
A velocidade e a sequência das políticas importam. Se os EUA reduzirem procura antes de outras economias a reforçarem, o ajustamento poderá penalizar o crescimento global. O FMI considera que medidas simultâneas sobre os desequilíbrios domésticos oferecem resultados mais favoráveis. [5]
Tarifas e repatriamento não resolvem tudo
Tarifas podem alterar fornecedores e proteger atividades específicas, mas os seus custos podem atingir consumidores e empresas que utilizam bens importados. Nas simulações do FMI publicadas em 2025, barreiras mais elevadas tiveram efeitos limitados sobre os desequilíbrios externos agregados, porque reduzem tanto o investimento como a poupança no país que as aplica. Esse resultado não significa que os efeitos setoriais sejam pequenos. [8]
Da mesma forma, forçar capital a permanecer no país não cria projetos rentáveis. Uma melhoria duradoura exige condições para investir: previsibilidade, energia, competências, concorrência, financiamento e execução.
O que isto significa para a minha carteira
Esta leitura não muda a carteira de um dia para o outro, mas ajuda a explicar a forma como está construída. A 8 de outubro, cerca de três quartos da carteira estavam em empresas e ETFs dos EUA, perto de 13% em ativos europeus, e não havia exposição direta à China. Estes números referem-se ao domicílio e à bolsa, não à origem das receitas: muitas das empresas americanas vendem e compram na Ásia.
- Moeda. A carteira está em dólares. Para quem mede o resultado em euros, o exemplo cambial acima aplica-se diretamente.
- Concentração. O terceiro cenário é o que mais acompanho. Uma parte relevante da carteira depende do mesmo ciclo de investimento em tecnologia e infraestrutura, e diversificar por países ajuda pouco se o motor for o mesmo.
- Europa. Mantenho exposição europeia por diversificação e por convicção em empresas concretas, sabendo que a zona euro tem atravessado uma fase de abrandamento.
O que me faria rever esta leitura: uma subida persistente do custo de financiamento sem melhoria correspondente dos resultados, ou sinais de que o investimento em tecnologia deixou de gerar caixa.
O que eu acompanharia
Para perceber se os fluxos estão a criar capacidade sustentável, acompanharia a produtividade, o retorno sobre o capital e a geração de caixa; a evolução do rendimento e do consumo das famílias; e os custos de financiamento e refinanciamento.
Na Europa, interessam a execução de investimento e o acesso das empresas a capital. Nos EUA, a qualidade dos investimentos e a trajetória orçamental. Na China, o equilíbrio entre procura doméstica, produção, preços e dívida. Nos três casos, importa saber se os ganhos chegam a mais pessoas ou se crescem sobretudo as avaliações patrimoniais.
Sou favorável à circulação de capital e ao comércio quando ampliam oportunidades e capacidade produtiva. O meu otimismo depende da qualidade dos projetos, da robustez dos balanços e da capacidade de absorver mudanças. O melhor resultado global seria converter poupança em produtividade, produtividade em rendimentos e rendimentos numa procura mais equilibrada.
Antonio Santiago | Santiago1000
Divulgação: invisto em ações e ETFs americanos e europeus através da minha carteira pública na eToro. Este artigo é informativo e não constitui aconselhamento de investimento. O capital está em risco e rendimentos passados não garantem resultados futuros.
Fontes
Os diagnósticos atribuídos às instituições apoiam-se nas fontes abaixo. Os exemplos, a tabela de beneficiários e os cenários são análise do autor. O infográfico é conceptual e não representa todos os fluxos internacionais.
- FMI — Current Account Deficits (Finance & Development, série Back to Basics)
- Comissão Europeia — 2026 European Macroeconomic Report, 25 de novembro de 2025
- Christine Lagarde (BCE) — Turning size into scale: Europe’s new growth model, discurso de 23 de fevereiro de 2026
- FMI — Consulta do Artigo IV de 2025 à China, concluída em fevereiro de 2026
- FMI — 2026 External Sector Report: Amid Rising Imbalances, the Case for Rebalancing, julho de 2026
- Reserva Federal — Wealth Heterogeneity and Consumer Spending (FEDS Notes), 5 de agosto de 2025
- BIS — Sizing up carry trades in BIS statistics (BIS Quarterly Review), setembro de 2024
- FMI — Global Current Account Balances Widen, Reversing Narrowing Trend, 22 de julho de 2025
- Olivier Garnier (Institut Montaigne) — Europe Suffers Not So Much from a ‘Flight’ of Savings as from Insufficient Allocation to Equities, 12 de maio de 2026
Acompanha a carteira em tempo real
Todas as posições e pesos do modelo estão visíveis no meu perfil público na eToro.
Ver o perfil @Santiago1000 →Link de afiliado: se abrires conta através dele, posso receber uma comissão da eToro, sem custo para ti. Não é recomendação de investimento. O teu capital está em risco.Follow the portfolio in real time
Every position and weight in the model is visible on my public eToro profile.
View the @Santiago1000 profile →Affiliate link: if you open an account through it, I may receive a commission from eToro at no cost to you. Not investment advice. Your capital is at risk.Segui il portafoglio in tempo reale
Tutte le posizioni e i pesi del modello sono visibili sul mio profilo pubblico eToro.
Vedi il profilo @Santiago1000 →Link di affiliazione: se apri un conto tramite questo link, potrei ricevere una commissione da eToro, senza costi per te. Non è una raccomandazione di investimento. Il tuo capitale è a rischio.
