Una pausa sui nuovi data center IA può rendere più preziosi quelli già in funzione. Cosa mi ha mostrato la settimana in cui il Nasdaq ha perso il 10%, e cosa seguirò.
Martedì 17 novembre Nvidia ha annunciato ricavi trimestrali per 115,8 miliardi di dollari, più del doppio di un anno prima. Venerdì 20 novembre il Nasdaq Composite aveva perso il 10% in una settimana, la peggiore da marzo 2020, e l’S&P 500 era sceso dell’8,6%.
I due numeri sono veri allo stesso tempo. Le vendite di Nvidia mostrano quanto i clienti hanno già speso. Il sell-off pone una domanda più difficile: chi può permettersi il prossimo giro di investimenti?
Di tutto quello che è successo quella settimana, il dettaglio su cui continuo a tornare è un progetto di data center in Ohio.
1. Una pausa sui nuovi data center IA può rendere più preziosi quelli esistenti
Circa 10 gigawatt (GW) della capacità in programma di OpenAI, più o meno la potenza di dieci reattori nucleari, si trovano in un unico progetto in Ohio, secondo i dati di Cleanview riportati dal Wall Street Journal. Il governatore eletto dell’Ohio ha chiesto una pausa condizionata sui nuovi data center.
Non c’è ancora nulla di deciso. La pausa si applicherebbe solo ai progetti non ancora in costruzione, e i repubblicani hanno mantenuto il controllo del parlamento dell’Ohio. Ma mostra quanta parte dell’espansione di un’azienda possa dipendere dalla politica di un solo stato.
OpenAI è il caso estremo: tutta la sua capacità in programma si trova in stati i cui governatori sostengono una pausa. Per Microsoft la quota è di circa il 45%, per Amazon del 42% e per Google di circa il 20%.
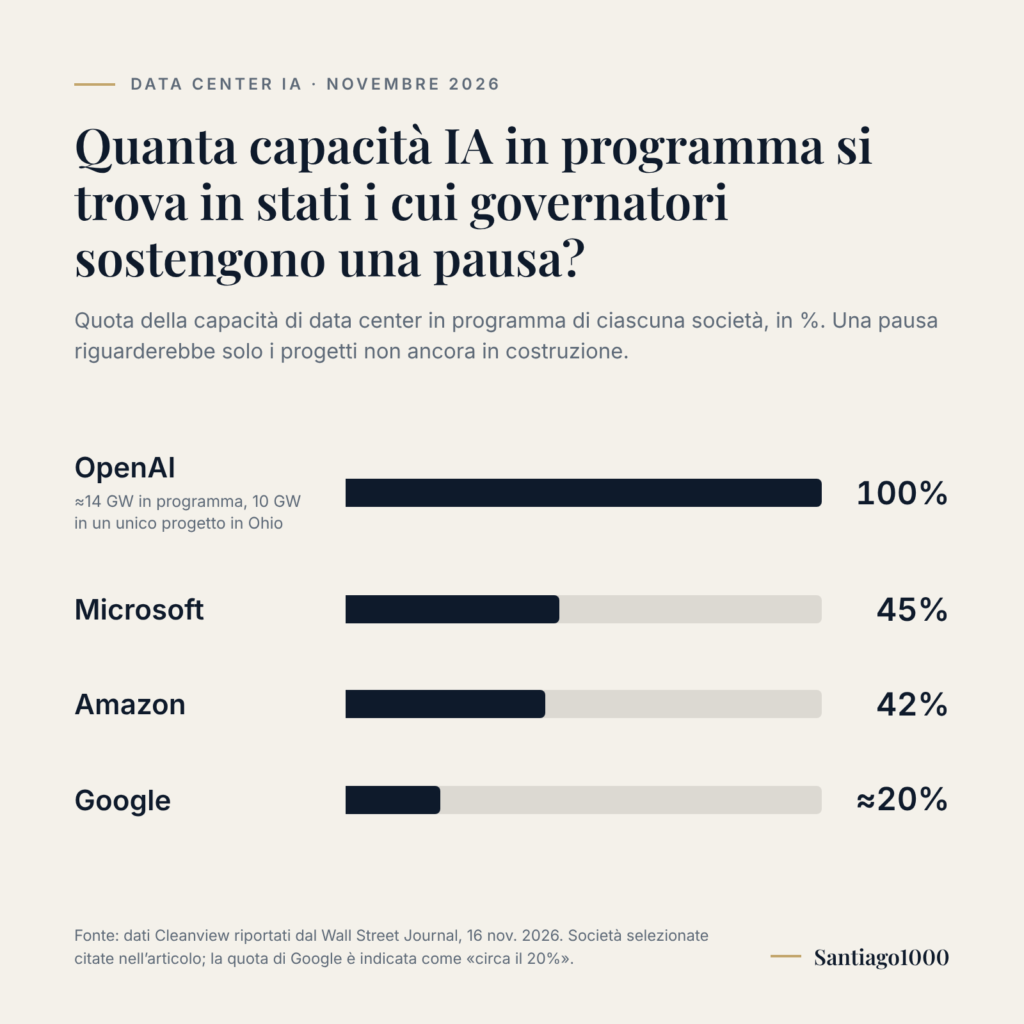
Tutta la capacità in programma di OpenAI si trova in stati i cui governatori sostengono una pausa.
Ora immagina un ritardo di un anno. L’impresa che realizza gli impianti elettrici aspetta più a lungo il lavoro. Il fornitore dei sistemi di raffreddamento vede slittare un ordine. Ma chi sviluppa l’IA ha comunque bisogno di un posto dove far girare i propri modelli, e un operatore cloud con l’energia già allacciata può rispondere oggi a quella richiesta.
Questo dà ad Amazon, Microsoft e Google un vantaggio complicato: i ritardi possono rendere più preziose le strutture che hanno già, ma frenano anche la loro espansione. Il giorno dopo le elezioni di metà mandato, le azioni di Amazon e Microsoft sono salite di oltre il 6%, mentre i titoli dei semiconduttori hanno perso il 3%.
La distinzione da tenere d’occhio: quanta potenza di calcolo un’azienda può affittare oggi e quanta ha ancora bisogno di un’autorizzazione per essere costruita.
2. I clienti di Nvidia alla prova del finanziamento
Nvidia prevede ricavi per circa 130 miliardi di dollari in questo trimestre, aiutati da una settimana in più nel periodo. Intanto la direttrice finanziaria, ora CEO ad interim dopo le dimissioni di Jensen Huang, dovrebbe ridimensionare gli accordi con cui Nvidia sosteneva i propri clienti. UBS stima che 50 miliardi di dollari o più di questo sostegno potrebbero uscire dal mercato.
Anche qui c’entra l’Ohio. Ad agosto Nvidia ha ridotto il proprio impegno in un contratto di locazione di un data center di OpenAI con SB Energy a Piketon, in Ohio, secondo il Journal.
Il bilancio stesso di Nvidia mostra fin dove si era spinto quel sostegno. Le partecipazioni in altre società hanno raggiunto circa 110 miliardi di dollari a fine ottobre, contro circa 35 miliardi a gennaio. I crediti verso clienti sono aumentati di 18 miliardi nel solo trimestre, a 81 miliardi.
Niente di tutto questo contraddice le vendite record. Un cliente può ricevere i chip che ha già ordinato e avere comunque difficoltà a finanziare il prossimo impianto.
Questa distinzione conta fino alla fabbrica. TSMC deve pianificare la capacità produttiva di wafer. Micron deve destinare produzione alla memoria ad alta larghezza di banda (HBM). Sono decisioni che arrivano mesi prima dei ricavi. Se chi costruisce i data center deve raccogliere più denaro da finanziatori indipendenti, il primo segnale di rallentamento potrebbe essere un ordine anticipato più piccolo o una data di consegna più lontana, anche mentre i produttori di chip continuano a pubblicare vendite record.
La domanda che farei nelle prossime presentazioni dei risultati: quanta parte della prossima espansione i clienti hanno già finanziato?
3. L’IA trova una falla più in fretta di quanto un’azienda riesca a correggerla in sicurezza
Outlook di Microsoft, Apple, JPMorgan Chase, United Airlines e il controllo del traffico aereo statunitense hanno subito interruzioni a pochi giorni di distanza. Come ha osservato Greg Ip del Wall Street Journal, molte sono arrivate dopo aggiornamenti software pensati per correggere vulnerabilità individuate dall’IA.
Trovare una falla più in fretta ha valore. Ma una banca deve comunque testare la correzione e installarla mentre le persone fanno pagamenti. Una compagnia aerea deve fare lo stesso con gli aerei in volo. Man mano che il rilevamento diventa più veloce, la capacità di applicare una correzione in sicurezza, e di ripristinare il servizio in fretta, potrebbe diventare la competenza più preziosa.
Lo stesso vale per l’infrastruttura dell’IA. Vale la pena pagare per la capacità solo se resta operativa.
Altre due cose dalla settimana
Venerdì, «difensivo» ha voluto dire due cose diverse. Quel pomeriggio, con l’S&P 500 in calo del 3,7%, beni di consumo di base, sanità ed energia salivano. I titoli di Stato USA si sono apprezzati e il rendimento a due anni ha registrato il calo settimanale più forte dal 2024. L’oro è andato nella direzione opposta: ha perso il 4,6%, a 3.512 dollari l’oncia, il minimo delle ultime 52 settimane. Chi considerava oro e titoli di Stato protezioni intercambiabili ha ottenuto due risultati molto diversi nello stesso giorno.
Il gasolio più economico dice sorprendentemente poco sui profitti delle raffinerie. Negli Stati Uniti il gasolio è tornato sotto i 6 dollari al gallone a metà novembre, dal record di circa 6,52 dollari di settembre. L’Agenzia internazionale dell’energia (AIE) prevede che il mercato petrolifero torni in surplus in questo trimestre e, al vertice di Shenzhen del 19 novembre, Stati Uniti, Cina e Russia hanno dichiarato di voler aumentare l’offerta di prodotti raffinati. Eppure le scorte di gasolio negli Stati Uniti restano vicine ai livelli più bassi dal 2013. Per un autotrasportatore, un gasolio più economico è una buona notizia. Per una società di raffinazione come Valero, dipende da entrambi i lati del barile: se il greggio scende più in fretta del gasolio, i margini possono allargarsi anche mentre gli automobilisti pagano meno; se l’offerta aggiuntiva fa scendere più in fretta il gasolio, si restringono. Il dato da seguire nei prossimi risultati è il margine di raffinazione per barile, non il prezzo alla pompa.
Cosa seguirò
Resto ottimista sulla domanda di potenza di calcolo. Quello che questa settimana mi ha reso più chiaro è la differenza tra volere più capacità ed essere in grado di fornirla con profitto. Nella prossima tornata di risultati cercherò tre cose:
- siti che si sono davvero assicurati l’energia;
- clienti che si sono assicurati il finanziamento;
- ricavi cloud generati da capacità già in servizio.
Questi numeri ci diranno di più sulla prossima fase dell’espansione dell’IA di un altro titolo su quanti miliardi qualcuno intende spendere.
E nel portafoglio Santiago1000?
Nel mio portafoglio, l’argomento di questo articolo è un’arma a doppio taglio. Alla chiusura di venerdì 20 novembre, a valore di mercato e liquidità inclusa, i tre operatori cloud citati (Microsoft, Amazon e Alphabet) pesavano il 12,9% del portafoglio. Le società di chip (Nvidia, TSMC, Micron e Broadcom) valevano il 16,4% e quelle che costruiscono e attrezzano i data center (Vertiv, Comfort Systems, Celestica e GE Vernova) un altro 10,8%. Sono circa il 40% in posizioni dirette, senza contare l’esposizione indiretta tramite gli ETF che detengo (VOO, QQQ e RSPT).
Una parte di questa esposizione potrebbe guadagnare se le pause rendessero più scarsa la capacità già in funzione. Un’altra parte dipende dalla capacità dei clienti di finanziare i prossimi siti. Controllerò questi tre segnali man mano che usciranno i risultati. Se giustificheranno un cambiamento nel portafoglio, lo spiegherò qui, con il ragionamento.
Se vuoi conoscere il metodo e i numeri, la pagina Risultati e rischio mostra rendimento, rischio e composizione del portafoglio, aggiornati ogni mese. Puoi anche consultare il mio profilo su eToro per vedere statistiche, risk score e posizioni, e decidere se questo approccio fa per te.
Trasparenza: ho posizioni in Nvidia, TSMC, Micron, Broadcom, Microsoft, Amazon, Alphabet, Apple, JPMorgan, Valero, Vertiv, Comfort Systems, Celestica e GE Vernova, e negli ETF VOO, QQQ e RSPT. Sono Popular Investor su eToro e questo articolo contiene un link di affiliazione eToro Partners. È un’analisi personale, non una consulenza in materia di investimenti. Gli investimenti e il copy trading comportano rischi, inclusa la perdita del capitale, e i rendimenti passati non sono indicativi di quelli futuri.
Fonti (articoli in inglese)
- Nvidia, Q3 fiscal 2027 results, 17 nov. 2026
- The Wall Street Journal, Anthropic’s IPO turmoil caps $4 trillion AI wipeout, 21 nov. 2026
- The Wall Street Journal, Nasdaq turns red for the year, 20 nov. 2026
- The Wall Street Journal, The (few) stocks defying the tech selloff, 20 nov. 2026
- The Wall Street Journal, Big Tech needs to spread its bets on data centers, 16 nov. 2026
- The Wall Street Journal, How the data center backlash could play into the hands of Big Tech, 5 nov. 2026
- The Wall Street Journal, Nvidia reports faster growth, says Jensen Huang won’t return as CEO, 17 nov. 2026
- The Wall Street Journal, Nvidia’s days as an open checkbook for the AI economy are numbered, 15 nov. 2026
- The Wall Street Journal, Four ways techruptions may shape the economy, 19 nov. 2026
- Reuters, US diesel below $6 a gallon at 2-month low, 15 nov. 2026
- The Wall Street Journal, Global oil market expected to return to surplus, IEA says, 13 nov. 2026
- The Wall Street Journal, Trump, Xi, Putin end historic summit, 19 nov. 2026
- Pesi del portafoglio: il mio conto eToro, valore di mercato liquidità inclusa, alla chiusura del 20 nov. 2026
Acompanha a carteira em tempo real
Todas as posições e pesos do modelo estão visíveis no meu perfil público na eToro.
Ver o perfil @Santiago1000 →Link de afiliado: se abrires conta através dele, posso receber uma comissão da eToro, sem custo para ti. Não é recomendação de investimento. O teu capital está em risco.Follow the portfolio in real time
Every position and weight in the model is visible on my public eToro profile.
View the @Santiago1000 profile →Affiliate link: if you open an account through it, I may receive a commission from eToro at no cost to you. Not investment advice. Your capital is at risk.Segui il portafoglio in tempo reale
Tutte le posizioni e i pesi del modello sono visibili sul mio profilo pubblico eToro.
Vedi il profilo @Santiago1000 →Link di affiliazione: se apri un conto tramite questo link, potrei ricevere una commissione da eToro, senza costi per te. Non è una raccomandazione di investimento. Il tuo capitale è a rischio.
