Uma pausa nos novos centros de dados de IA pode valorizar os que já estão a funcionar. O que a semana em que o Nasdaq caiu 10% me mostrou, e o que vou acompanhar.
Na terça-feira, 17 de novembro, a Nvidia apresentou receitas trimestrais de 115,8 mil milhões de dólares, mais do dobro de há um ano. Na sexta-feira, 20 de novembro, o Nasdaq Composite tinha perdido 10% numa semana, a pior semana desde março de 2020, e o S&P 500 tinha caído 8,6%.
Os dois números são verdadeiros ao mesmo tempo. As vendas da Nvidia mostram quanto os clientes já gastaram. A queda do mercado faz uma pergunta mais difícil: quem consegue pagar a próxima ronda?
De tudo o que aconteceu nessa semana, o pormenor a que continuo a voltar é um projeto de centro de dados no Ohio.
1. Uma pausa nos novos centros de dados de IA pode valorizar os que já existem
Cerca de 10 gigawatts (GW) da capacidade planeada da OpenAI, aproximadamente a potência de dez reatores nucleares, estão num único projeto no Ohio, segundo dados da Cleanview divulgados pelo Wall Street Journal. O governador eleito do Ohio defendeu uma pausa condicional nos novos centros de dados.
Ainda nada está decidido. A pausa só se aplicaria a projetos cuja construção ainda não começou, e os republicanos mantiveram o controlo do parlamento do Ohio. Mas mostra quanto da expansão de uma empresa pode depender da política de um único estado.
A OpenAI é o caso extremo: toda a sua capacidade planeada fica em estados cujos governadores apoiam uma pausa. Na Microsoft, a percentagem é de cerca de 45%, na Amazon de 42% e na Google de cerca de 20%.
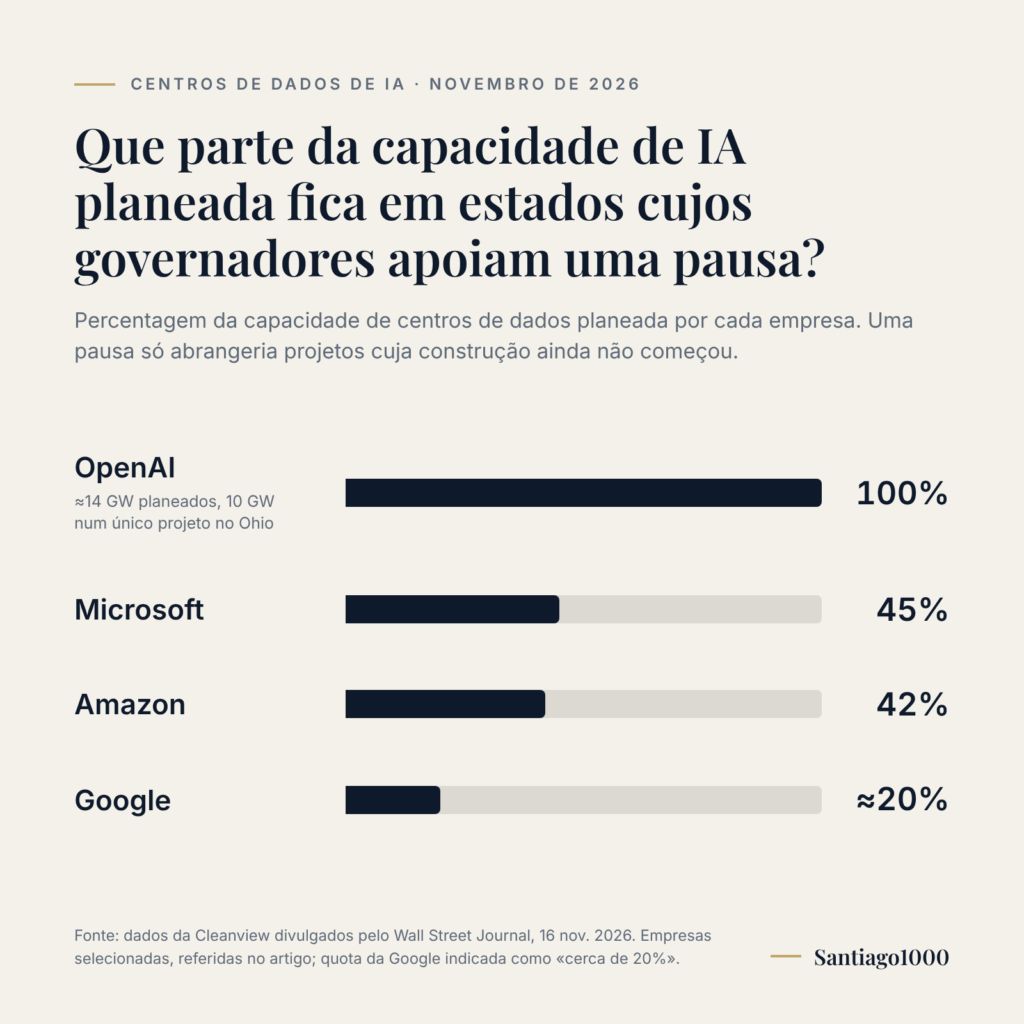
Toda a capacidade planeada da OpenAI fica em estados cujos governadores apoiam uma pausa.
Agora imagine um atraso de um ano. O empreiteiro da instalação elétrica espera mais tempo pela obra. O fornecedor dos sistemas de arrefecimento vê uma encomenda adiada. Mas quem desenvolve IA continua a precisar de um sítio onde pôr os modelos a funcionar, e um operador de cloud com a energia já ligada pode responder a esse pedido hoje.
Isso dá à Amazon, à Microsoft e à Google uma vantagem complicada: os atrasos podem valorizar as instalações que já têm, mas também travam a sua própria expansão. No dia seguinte às eleições intercalares, as ações da Amazon e da Microsoft subiram mais de 6%, enquanto as de semicondutores caíram 3%.
A distinção que vale a pena acompanhar: quanta capacidade de computação uma empresa consegue alugar hoje e quanta ainda precisa de autorização para ser construída.
2. Os clientes da Nvidia enfrentam um teste de financiamento
A Nvidia espera receitas de cerca de 130 mil milhões de dólares neste trimestre, ajudadas por uma semana extra no período. Entretanto, a diretora financeira, agora CEO interina depois da demissão de Jensen Huang, deverá travar os acordos com que a Nvidia apoiava os próprios clientes. O UBS estima que 50 mil milhões de dólares ou mais desse apoio podem sair do mercado.
O Ohio também aparece aqui. Em agosto, a Nvidia reduziu o seu compromisso num contrato de arrendamento de um centro de dados da OpenAI com a SB Energy, em Piketon, no Ohio, segundo o Journal.
O próprio balanço da Nvidia mostra até onde tinha ido esse apoio. As participações noutras empresas chegaram a cerca de 110 mil milhões de dólares no fim de outubro, contra cerca de 35 mil milhões em janeiro. As contas a receber subiram 18 mil milhões só neste trimestre, para 81 mil milhões.
Nada disto contradiz as vendas recorde. Um cliente pode receber os chips que já encomendou e, mesmo assim, ter dificuldade em financiar a próxima instalação.
Essa distinção pesa até à fábrica. A TSMC tem de planear a capacidade de produção de wafers. A Micron tem de reservar produção para memória de elevada largura de banda (HBM). Essas decisões são tomadas meses antes de a receita chegar. Se os promotores dos centros de dados tiverem de pedir mais dinheiro a credores independentes, o primeiro sinal de abrandamento pode ser uma encomenda antecipada mais pequena ou uma data de entrega mais tardia, mesmo enquanto os fabricantes de chips continuam a publicar vendas recorde.
A pergunta que eu faria nas próximas apresentações de resultados: que parte da próxima expansão é que os clientes já têm financiada?
3. A IA encontra uma falha mais depressa do que uma empresa a consegue corrigir com segurança
O Outlook da Microsoft, a Apple, o JPMorgan Chase, a United Airlines e o controlo de tráfego aéreo dos EUA tiveram perturbações com poucos dias de intervalo. Como notou Greg Ip, do Wall Street Journal, muitas surgiram depois de atualizações de software destinadas a corrigir vulnerabilidades identificadas por IA.
Encontrar uma falha mais depressa tem valor. Mas um banco continua a ter de testar a correção e de a instalar enquanto as pessoas fazem pagamentos. Uma companhia aérea tem de fazer o mesmo com aviões no ar. À medida que a deteção fica mais rápida, a capacidade de aplicar uma correção com segurança, e de repor o serviço depressa, pode tornar-se a competência mais valiosa.
O mesmo se aplica à infraestrutura de IA. Só vale a pena pagar por capacidade que se mantém a funcionar.
Mais duas notas da semana
Na sexta-feira, «defensivo» quis dizer duas coisas diferentes. Nessa tarde, com o S&P 500 a cair 3,7%, os setores de bens de consumo básico, saúde e energia estavam a subir. As obrigações do Tesouro dos EUA valorizaram, e a taxa de juro a dois anos teve a maior descida semanal desde 2024. O ouro foi no sentido contrário: caiu 4,6%, para 3512 dólares por onça, um mínimo de 52 semanas. Quem tratava o ouro e as obrigações do Estado como proteções equivalentes teve dois resultados muito diferentes no mesmo dia.
O gasóleo mais barato diz-nos surpreendentemente pouco sobre os lucros das refinarias. Nos EUA, o gasóleo voltou a ficar abaixo dos 6 dólares por galão em meados de novembro, depois de um recorde de cerca de 6,52 dólares em setembro. A Agência Internacional de Energia (AIE) espera que o mercado do petróleo volte a ter excedente neste trimestre e, na cimeira de Shenzhen, a 19 de novembro, os EUA, a China e a Rússia disseram que tencionam aumentar a oferta de produtos refinados. Ainda assim, as reservas de gasóleo nos EUA continuam perto do nível mais baixo desde 2013. Para uma transportadora, gasóleo mais barato é uma boa notícia. Para uma empresa de refinação como a Valero, depende dos dois lados do barril: se o crude cair mais depressa do que o gasóleo, as margens podem alargar mesmo com os condutores a pagar menos; se a oferta adicional fizer o gasóleo cair mais depressa, estreitam. O número a acompanhar nos próximos resultados é a margem de refinação por barril, não o preço na bomba.
O que vou acompanhar
Continuo otimista quanto à procura de capacidade de computação. O que esta semana me tornou mais claro é a diferença entre querer mais capacidade e conseguir entregá-la com lucro. Na próxima ronda de resultados, vou procurar três coisas:
- locais que já têm a energia garantida;
- clientes que já têm o financiamento assegurado;
- receitas de cloud geradas por capacidade que já está em funcionamento.
Esses números vão dizer-nos mais sobre a próxima fase da expansão da IA do que mais um título sobre quantos milhares de milhões alguém tenciona gastar.
E na carteira Santiago1000?
Na minha carteira, o argumento deste artigo é uma faca de dois gumes. No fecho de sexta-feira, 20 de novembro, pelo valor de mercado e incluindo a liquidez, os três operadores de cloud referidos (Microsoft, Amazon e Alphabet) pesavam 12,9% da carteira. As empresas de chips (Nvidia, TSMC, Micron e Broadcom) somavam 16,4%, e as que constroem e equipam centros de dados (Vertiv, Comfort Systems, Celestica e GE Vernova) mais 10,8%. São cerca de 40% em posições diretas, sem contar a exposição indireta através dos ETF que tenho (VOO, QQQ e RSPT).
Parte dessa exposição pode ganhar se as pausas tornarem mais escassa a capacidade que já está a funcionar. Outra parte depende de os clientes conseguirem financiar os próximos centros. Vou verificar estes três sinais à medida que os resultados forem saindo. Se justificarem uma mudança na carteira, explico-a aqui, com o raciocínio.
Se quiser conhecer o método e os números, a página Resultados e Risco mostra o retorno, o risco e a composição da carteira, atualizados todos os meses. Também pode consultar o perfil na eToro para ver as estatísticas, o risk score e as posições, e decidir se esta abordagem faz sentido para si.
Divulgação: tenho posições na Nvidia, TSMC, Micron, Broadcom, Microsoft, Amazon, Alphabet, Apple, JPMorgan, Valero, Vertiv, Comfort Systems, Celestica e GE Vernova, e nos ETF VOO, QQQ e RSPT. Sou Popular Investor na eToro, e este artigo contém uma ligação de afiliado eToro Partners. Isto é uma análise pessoal, não aconselhamento de investimento. O investimento e o copy trading envolvem risco, incluindo a perda de capital, e o desempenho passado não é um indicador fiável de resultados futuros.
Fontes (artigos em inglês)
- Nvidia, Q3 fiscal 2027 results, 17 nov. 2026
- The Wall Street Journal, Anthropic’s IPO turmoil caps $4 trillion AI wipeout, 21 nov. 2026
- The Wall Street Journal, Nasdaq turns red for the year, 20 nov. 2026
- The Wall Street Journal, The (few) stocks defying the tech selloff, 20 nov. 2026
- The Wall Street Journal, Big Tech needs to spread its bets on data centers, 16 nov. 2026
- The Wall Street Journal, How the data center backlash could play into the hands of Big Tech, 5 nov. 2026
- The Wall Street Journal, Nvidia reports faster growth, says Jensen Huang won’t return as CEO, 17 nov. 2026
- The Wall Street Journal, Nvidia’s days as an open checkbook for the AI economy are numbered, 15 nov. 2026
- The Wall Street Journal, Four ways techruptions may shape the economy, 19 nov. 2026
- Reuters, US diesel below $6 a gallon at 2-month low, 15 nov. 2026
- The Wall Street Journal, Global oil market expected to return to surplus, IEA says, 13 nov. 2026
- The Wall Street Journal, Trump, Xi, Putin end historic summit, 19 nov. 2026
- Pesos da carteira: a minha conta na eToro, valor de mercado incluindo liquidez, no fecho de 20 nov. 2026
Acompanha a carteira em tempo real
Todas as posições e pesos do modelo estão visíveis no meu perfil público na eToro.
Ver o perfil @Santiago1000 →Link de afiliado: se abrires conta através dele, posso receber uma comissão da eToro, sem custo para ti. Não é recomendação de investimento. O teu capital está em risco.Follow the portfolio in real time
Every position and weight in the model is visible on my public eToro profile.
View the @Santiago1000 profile →Affiliate link: if you open an account through it, I may receive a commission from eToro at no cost to you. Not investment advice. Your capital is at risk.Segui il portafoglio in tempo reale
Tutte le posizioni e i pesi del modello sono visibili sul mio profilo pubblico eToro.
Vedi il profilo @Santiago1000 →Link di affiliazione: se apri un conto tramite questo link, potrei ricevere una commissione da eToro, senza costi per te. Non è una raccomandazione di investimento. Il tuo capitale è a rischio.
